
課税価格 どこに書いてある?
登記申請書 課税価格 どこを見る?
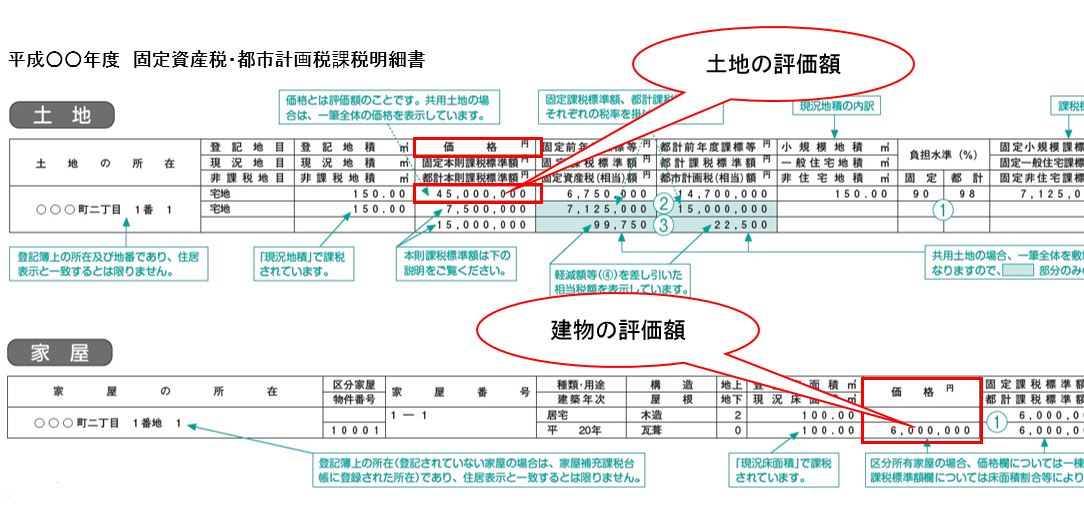
不動産の登記を申請する際には、固定資産の価格を記載する必要がありますが、固定資産税(土地・家屋)納税通知書に添付または同封している「課税明細書」でご確認いただけます。 固定資産の価格を確認する書類を法務局から求められた場合は、課税明細書またはその写しなどをご活用ください。
キャッシュ
課税価格とは?
課税価格とは、固定資産税評価額(固定資産評価証明書に記載されている金額)の1,000円未満を切り捨てた金額です。 課税価格が1,000円に満たない場合は1,000円で計算します。 例)固定資産税評価額が1,234万5,678円の土地の場合⇒課税価格は1,234万5,000円になります。
キャッシュ
課税評価額とは何ですか?
固定資産税評価額と課税標準額との違い
評価額は前述の通り、土地の時価をもとに決められた価格のことですが、一方の課税標準額は税額計算の基礎となる金額のことを指し、その金額に一定の税率をかけることで固定資産税の税額が決定されます。
キャッシュ
固定資産税評価額 課税明細書 どこに書いてある?
固定資産税の納税通知書には「課税明細書」が一緒に添付されており、固定資産税評価額は課税明細書の「価格」の欄で確認することができます。
キャッシュ
課税価格の書き方は?
課税価格とは、固定資産評価額から1,000円未満を切り捨てた金額のことです。 登記免許税とは、課税価格×0.4%の値から100円未満を切り捨てた金額のことです。 まず課税価格を記載します。 固定資産評価額は、固定資産評価証明書もしくは固定資産税課税明細書に記載があります。
不動産相続登記の課税価格はいくらですか?
相続登記の課税価格には申請す る土地・建物の評価額合計額から 1000 円未満を切り捨てた額を記載 します(合計額から最後に1回だけ 切り捨てます)。 課税価格に登録免許税率を掛け ます。 相続登記の場合は 4/1000 に なります。 登録免許税は登記申請書の余白 か別紙に収入印紙で丁度の額を貼り 付けてください。
相続登記の課税価格はいくらですか?
相続登記の課税価格には申請す る土地・建物の評価額合計額から 1000 円未満を切り捨てた額を記載 します(合計額から最後に1回だけ 切り捨てます)。 課税価格に登録免許税率を掛け ます。 相続登記の場合は 4/1000 に なります。 登録免許税は登記申請書の余白 か別紙に収入印紙で丁度の額を貼り 付けてください。
関税の課税価格の計算方法は?
課税価格の計算方法は? 課税価格の計算方法は個人輸入の場合「海外小売価格×60%」、一般輸入の場合「海外小売価格+運送費+輸入保険料」で計算されます。 免税対象になる課税価格1万円以下は海外小売価格だと1万円÷0.6=約16,666円です。
課税標準額とは どこを見る?
特別徴収税額決定通知書や課税証明書において、「課税標準額」「課税総所得金額」等と記載されています。
課税明細書と評価証明書の違いは何ですか?
よく似た書類として、「固定資産課税明細書」があります。 こちらは、課税額の内訳を納税者に伝えることが目的の書類です。 従って、公衆用道路である土地など非課税資産については、一般的に記載されません。 一方、固定資産評価証明書には、非課税資産を含めた所有物件が記載されます。
課税標準額は何を見ればわかる?
課税標準額とは、住民税(市町村民税・県民税)の計算の基礎となる金額です。 特別徴収税額決定通知書や課税証明書において、「課税標準額」「課税総所得金額」等と記載されています。
課税価格の合計額とは?
各人ごとの課税価格(正味相続財産と、相続開始前3年以内の贈与財産)を合計したものを「課税価格の合計額」といいます。
相続登記の課税価格の計算方法は?
相続登記の課税価格には申請す る土地・建物の評価額合計額から 1000 円未満を切り捨てた額を記載 します(合計額から最後に1回だけ 切り捨てます)。 課税価格に登録免許税率を掛け ます。 相続登記の場合は 4/1000 に なります。 登録免許税は登記申請書の余白 か別紙に収入印紙で丁度の額を貼り 付けてください。
相続登記の司法書士代はいくらですか?
相続登記に関する司法書士の報酬は、司法書士事務所によって異なりますが、概ね7万円から10万円が報酬の相場です。 報酬の定め方は一律に相続登記〇万円と定めている司法書士事務所もあれば、遺産分割協議書の作成〇万円、戸籍等収集代〇万円と細かく定めている司法書士事務所もあります。
関税の課税対象額はいくらですか?
免税措置 課税対象額の合計が10,000円以下の場合は免税となり関税、消費税は課税されません。 個人輸入の場合商品代金の60%課税の特例があるため、商品代金16,666円までは免税対象となります。
課税証明書 年収 どこを見る?
給与収入と年金収入は「給与収入欄」に、事業所得(営業等所得)や不動産所得は「給与収入以外の所得欄」に記入してください。 なお、2019年の収入にもとづいた住民税が 0 円の者は「非課税証明書」という名称で発行されます。
課税標準額の求め方は?
◎ 今年度課税標準額 = 今年度の価格 × 70%
ただし、前年度の課税標準額が、今年度の価格の70%以下の場合は次のとおり負担の調整措置が適用されます。
課税明細書と名寄帳の違いは何ですか?
名寄帳と課税明細書との違い
課税明細書は、毎年4月に、市役所から送られてくる固定資産税の通知書に同封されています。 名寄帳と課税明細書の違いは、「固定資産税がかからない不動産が記載されているかどうか」という点です。
公課証明書とは何ですか?
公課証明書は、固定資産課税(補充課税)台帳に登録されている固定資産(土地・家屋)の所在地や面積、評価額のほか課税標準額や税額相当額までを証明するものです。 手数料は、証明書1枚につき350円です。
課税所得額とは どこを見る?
会社員やアルバイトなど、勤務先から給料をもらっている方の場合、源泉徴収票をみれば課税所得を計算することができます。 ※給与明細ではなく、源泉徴収票です。 源泉徴収票は1年間(1月~12月まで)に支払われた金額(総支給額)などがわかります。


0 Comments