
課税価格の出し方は?
相続登記の課税価格の計算方法は?
相続登記の課税価格には申請す る土地・建物の評価額合計額から 1000 円未満を切り捨てた額を記載 します(合計額から最後に1回だけ 切り捨てます)。 課税価格に登録免許税率を掛け ます。 相続登記の場合は 4/1000 に なります。 登録免許税は登記申請書の余白 か別紙に収入印紙で丁度の額を貼り 付けてください。
キャッシュ
登記申請書 課税価格 どこを見る?
1-1.
相続登記の課税価格は、市役所等から通知される固定資産課税明細書で確認できます。
キャッシュ
課税価格とは何ですか?
課税価格とは、相続税や固定資産税の計算で用いられる、課税対象となる固定資産価格のこと。 こうした課税価格によって税額を確定する税(課税標準)のことを特に「従価税」と呼ぶ。
課税価格の書き方は?
課税価格とは、固定資産評価額から1,000円未満を切り捨てた金額のことです。 登記免許税とは、課税価格×0.4%の値から100円未満を切り捨てた金額のことです。 まず課税価格を記載します。 固定資産評価額は、固定資産評価証明書もしくは固定資産税課税明細書に記載があります。
相続登記の課税額はいくらですか?
税率はケースによって異なります。 相続登記の際に必要な登録免許税の税率は、不動産価格(固定資産税評価額)の0.4%です。 ただし、相続人以外の人が遺言によって取得した不動産を登記する場合の税率は2%と定められています。
相続登記の登録料はいくらですか?
相続登記の費用(報酬、登録免許税、実費)
| ① 司法書士の報酬 | 原則66,000円の定額報酬(税込) |
|---|---|
| ② 登録免許税 | 固定資産評価額の0.4% |
| ③ 実費 | 戸籍 1通 450円除籍・原戸籍 1通 750円住民票 1通 300円登記事項証明書 1通 500円 |
課税価格 どこに書いてある?
課税明細書で確認する
日本国内に不動産を所有している人に、市区町村から毎年春頃に届く固定資産税の納税通知書。 この中に、課税明細書が添付されています。 課税明細書の「価格」という欄を見てください。 そこに記載されているのが固定資産税評価額です。
マンション登記の課税価格はいくらですか?
新築マンション(所有権保存登記)の場合、課税標準額は不動産の価額、税率は1000分の4(0.4%)です。 中古マンションの名義替え(所有権移転登記)の場合の課税標準額は、不動産の価額の税率は2%です。 そして住宅ローンの借り入れ(抵当権設定登記)の場合、課税標準額は債権額の税率は0.4%です。
課税所得はどこを見ればわかる?
課税標準額とは、住民税(市町村民税・県民税)の計算の基礎となる金額です。 特別徴収税額決定通知書や課税証明書において、「課税標準額」「課税総所得金額」等と記載されています。
課税価格と評価額の違いは何ですか?
固定資産税評価額と課税標準額との違い
評価額は前述の通り、土地の時価をもとに決められた価格のことですが、一方の課税標準額は税額計算の基礎となる金額のことを指し、その金額に一定の税率をかけることで固定資産税の税額が決定されます。
輸入の課税価格とは?
① 課税価格について
課税価格とは、簡単に言うと、「商品の価格+海外から日本までの運賃+保険料」です。 関税計算の基になる部分が安くなれば、当然、関税が安くなります。
相続登記の司法書士代はいくらですか?
相続登記に関する司法書士の報酬は、司法書士事務所によって異なりますが、概ね7万円から10万円が報酬の相場です。 報酬の定め方は一律に相続登記〇万円と定めている司法書士事務所もあれば、遺産分割協議書の作成〇万円、戸籍等収集代〇万円と細かく定めている司法書士事務所もあります。
相続登記 司法書士に頼むといくら?
相続登記を司法書士に頼んだらいくらかかるの? 司法書士に相続登記を依頼した場合の報酬相場は5万円~8万円です。 戸籍収集や遺産分割協議書の作成なども含めた総合的な対応を依頼した場合の報酬相場は7万円~15万円です。 これはあくまで相場で、司法書士の報酬は、不動産の評価額や物件数、相続人の数などによって増減します。
課税標準額は何を見ればわかる?
課税標準額とは、住民税(市町村民税・県民税)の計算の基礎となる金額です。 特別徴収税額決定通知書や課税証明書において、「課税標準額」「課税総所得金額」等と記載されています。
マンションの登記費用の計算方法は?
「所有権移転登記」の場合
所有権移転登記の場合は、土地と建物で登記費用の計算方法が異なります。 土地の場合は「土地の価格」×1.5%で登記費用(登録免許税)を求めることができます。 建物の場合は「建物の価格」×2.0%で登記費用を求めることができます。
マンション登録免許税の計算方法は?
税額は、土地・建物の課税標準額(固定資産税課税標準額)に税率をかけて計算します。 新築マンション(所有権保存登記)の場合、課税標準額は不動産の価額、税率は1000分の4(0.4%)です。 中古マンションの名義替え(所有権移転登記)の場合の課税標準額は、不動産の価額の税率は2%です。
課税標準額とは どこを見る?
特別徴収税額決定通知書や課税証明書において、「課税標準額」「課税総所得金額」等と記載されています。
課税所得額とは源泉徴収票のどこ?
「源泉徴収税額」の欄には、納める所得税の決定額が記載されています。 「給与所得控除後の金額」から、「所得控除の額の合計額」を引いた金額が課税対象であり、それに所定の税率を掛けた金額です。
課税価格 どこを見る?
課税明細書で確認する
日本国内に不動産を所有している人に、市区町村から毎年春頃に届く固定資産税の納税通知書。 この中に、課税明細書が添付されています。 課税明細書の「価格」という欄を見てください。 そこに記載されているのが固定資産税評価額です。
課税価格の原則は?
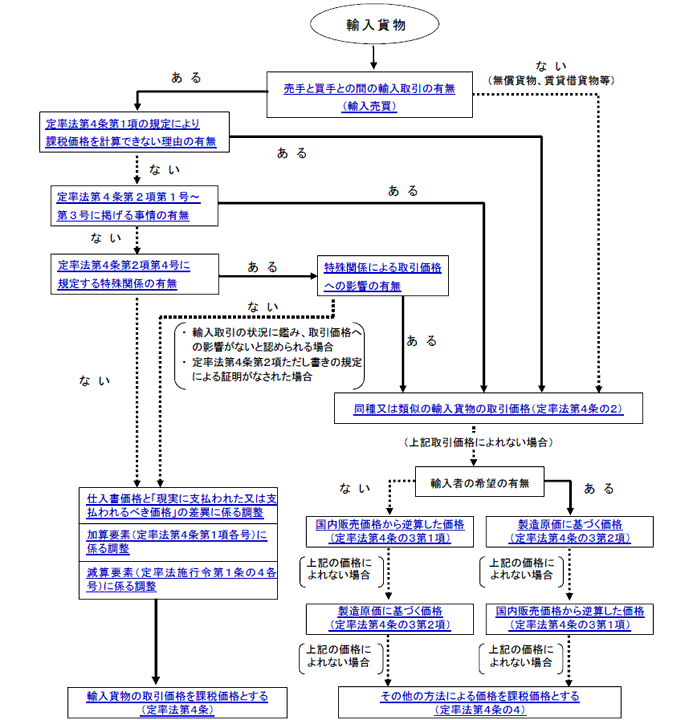
そして、課税価格の決定方法の原則は、関税定率法4条で規定されております。 具体的には、同条では、輸入貨物の課税価格は、当該輸入貨物の取引価格(現実に支払われた又は支払われるべき価格に、その含まれていない限度において、輸入港までの運賃等の加算要素を加えた価格)とする旨を規定しています。


0 Comments