
人生の3大資金とは何ですか?
人生の4大資金とは何ですか?
保険は人生の四大支出のひとつと言われています。
人生の三大費用 いくら?
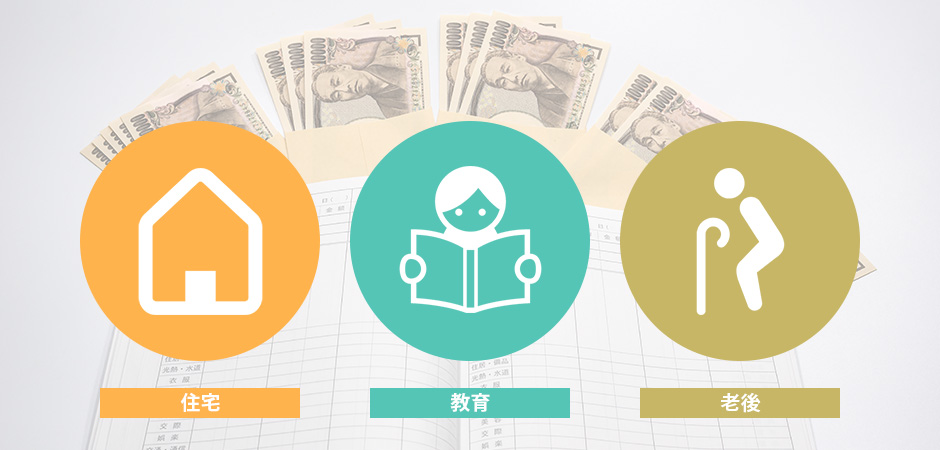
その中でも人生の「3大費用」と言われる費用があります。 「教育費用」「住宅費用」「老後費用」の3つです。 平均額からみると、「教育費用」は子ども1人につき3,000万円~4,000万円、「住宅費用」は3,000万円台から4,000万円台、「老後費用」はひとり3,000万円前後も必要なのだそう。
人生の5大支出とは何ですか?
人生の5大支出は住宅、教育、老後の生活、保険、車のことを指すの。 この5大支出は自分の将来に関わるものが多いから、売る側をできるだけお金を取ろうと高いものを進めてるくるの。
老後資金 いくらいる?
世帯収入が基本的に公的年金だけの場合、毎月の不足分を貯蓄等で補わなければなりません。 その額を月5万円とし、老後生活を30年間とすれば、計1,800万円が必要となります。 つまり、必要最小限の老後資金として、これだけの金額を用意する必要があるということです(自営業等の国民年金加入者はさらなる上乗せが必要)。
人生の三大リスクとは?
人生における代表的な3つのリスクリスク 1. 病気やケガのリスクリスク 2. 長生きのリスクリスク 3. 万が一(死亡)のリスク
一生 いくら必要?
一生に必要なお金(1世帯当たり)は約3億円といわれています。 人生にはさまざまなイベントがあります。 なかでも、結婚、住宅購入、教育は人生の3大支出といわれています。 ※上記はイメージです。
人生の3大買い物は?
人生の3大出費である「マイホーム購入」「教育費」「セカンドライフ」について、大まかなイメージを持っていただけましたでしょうか? 毎日の生活で忙しい中、将来のお金のことを考えるのは後回しになりがち。 しかし、そうしている間に時間は着実に流れます。
正直 みんな貯金 どれくらい ある?
20代は292万円、30代は591万円、40代は1,012万円、50代は1,684万円、60代は1,745万円となっています。 単身世帯の貯金額の中央値は? 平均貯蓄額と比べてはるかに少なく、20代は8万円、30代は70万円、40代は40万円、50代は30万円、60代は300万円になります。
65歳以上の平均貯蓄額はいくら?
この2つの統計から65歳以上の高齢者のすがたが見えてきます。 高齢者の家計で特に目に止まったのは「2,386万円」という貯蓄高。 全世帯の平均値が「1,327万円」ですので、高齢者世帯が1,000万円ほど平均貯蓄額が多いということがわかります。 また、就業人口でも10人に1人以上(12.4%)が高齢者です。
人生の4大リスクとは?
人生の4つの経済的リスクとは? 長い人生を送る上での大きな経済的リスクには死亡、病気(手術・入院)、家族親族・自分の介護、長生きの4つがあります。
5大リスクとは?
5つのリスク病気・ケガ就業不能身体障がい要介護万一(死亡)老後生活資金不足
日本の生涯年収の平均はいくらですか?
2022年、各年代の平均年収をもとに算出した日本全体の推定生涯年収(生涯賃金)は2億1,568万円で、前年と比べて354万円ダウンとなりました。
人生で一番大きな買い物は何ですか?
調査によると、人生で一番高価な買い物の第1位は「戸建てやマンションの購入」。 2位が「車の購入」、3位が「PCやスマホ」と続いた。 少数意見としては、「学費」「海外留学」「楽器の購入」「ギャンブル」などがあった。
65歳の貯金の中央値はいくらですか?
それでは実際に「老後2000万円問題」の当事者となる65歳以上の世帯の平均貯蓄額はいくらかというと、平均値は2376万円、中央値は1588万円です。
70歳代の平均貯蓄額はいくらですか?
貯金がない70代の割合は18.3%だが、金融資産がある70代の平均貯金額は2,720万円だ。 また、70代は金融資産の大半を預貯金として保有しており、65歳ごろから老後資金として使いはじめる傾向にある。 ただし、今の70代は終身雇用や年功序列の恩恵を受けた世代だ。
70代の平均貯金額はいくらですか?
金融資産がある70代「平均貯金額2,720万円」
金融広報中央委員会が実施した2021年の調査によると、金融資産がある70代の「平均貯金額は2,720万円」となっている。
身の回りにあるリスクとは?
具体的には、 地震や台風などによる自然災害、がんや交通事故などの疾病や傷害、失業や老後資金の不足によって 生活費が賄えなくなることなどが、私たちにとって身近な「リスク」だといえるでしょう。
リスクをとるとはどういう意味ですか?
リスクを取る 危険があると承知した上で敢えて臨む、という意味で用いられる言い方。
負うべきリスクとは何ですか?
負うべきリスク: 産業ごとに異なるが、事業の本質に付随し、事業を行う上で避けられないリスクのこと。 負うことが可能なリスク: 新規事業にチャレンジした結果、失敗して多少の資金や労力を失うなど、企業の存続に影響の少ないリスクのこと。
純粋危険と投機的危険の違いは何ですか?
純粋リスクと投機的リスクには、大きな違いがあります。 純粋リスクとは、自然災害や事故、事件といった損失のみを発生させるリスクです。 一方、投機的リスクは、ビジネスリスクとも呼ばれ、損失だけでなく、利益を生む可能性のあるリスクを指します。


0 Comments