
インボイス制度とは いつから?
インボイス制度 なんのため 個人事業主?
個人事業主がインボイス制度に登録することで、インボイスを発行できるようになります。 すると、個人事業主が発行したインボイスがあることで、個人事業主に発注する事業者側はこれまで通り節税できます。 事業者側はこれまで通り発注した金額を節税できる個人事業主とは取引を続けるはずです。
インボイス制度に登録しないとどうなる?
インボイス制度が始まるとどうなる
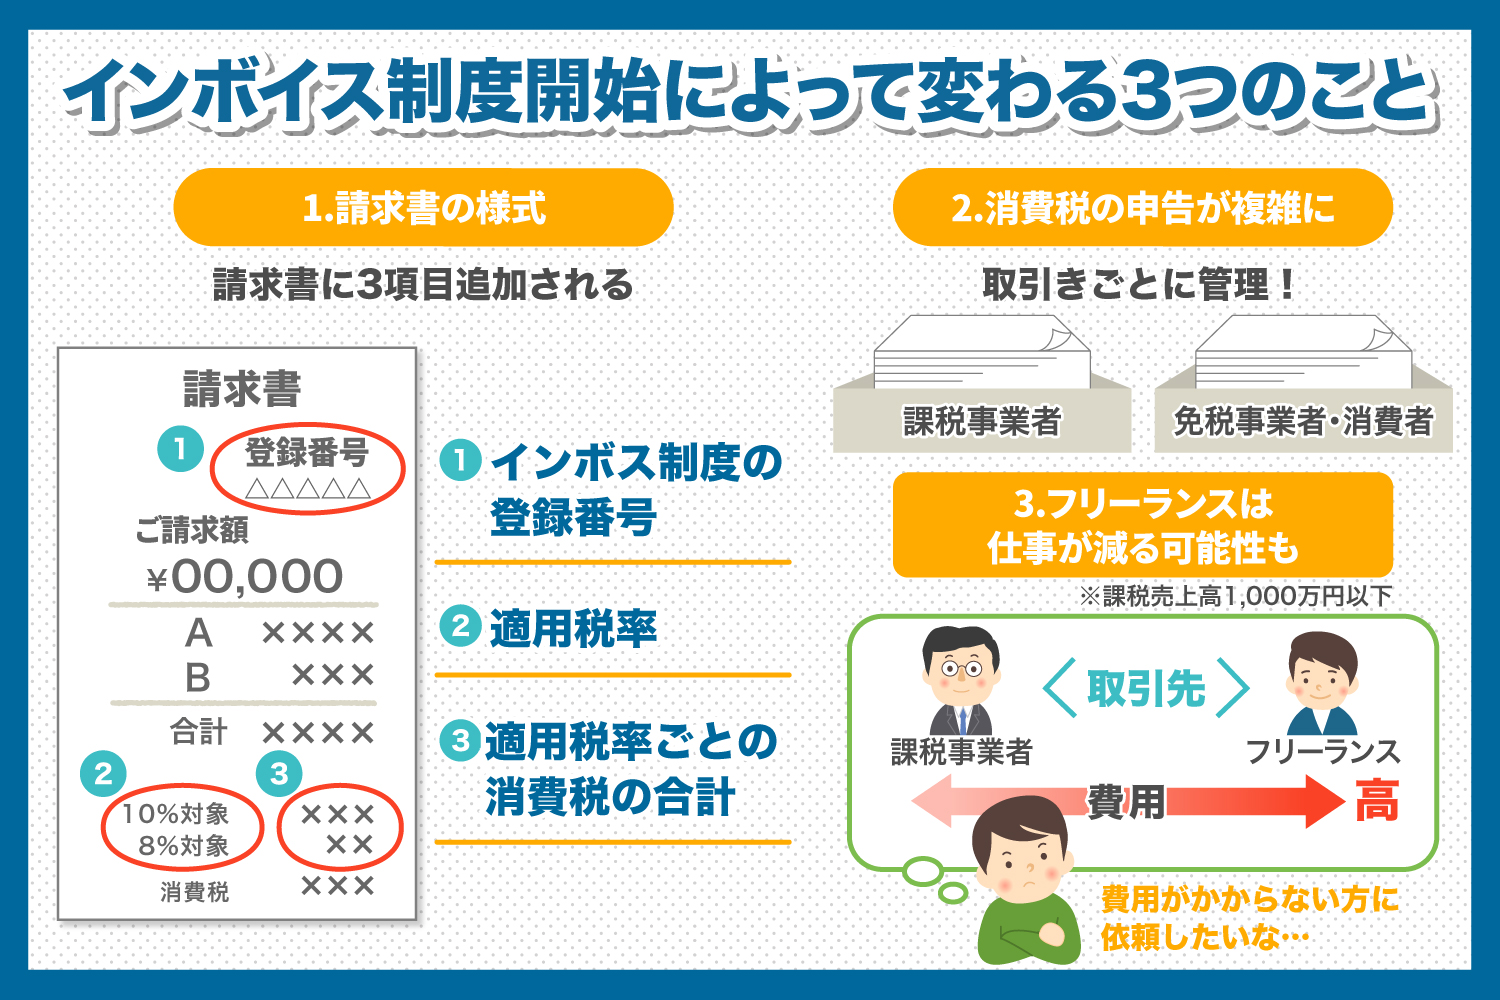
インボイスを発行しないと、販売先は原則として消費税の仕入税額控除ができません。 そのため、課税事業者においては自社の税負担増に繋がるケースや、免税事業者においては取引を見直されるケースが発生する恐れがあります。 課税事業者である自社は仕入税額控除を行い、消費税を納付します。
キャッシュ
インボイス制度の簡単な説明は?
インボイス制度の概要について、次のとおりとなります。 売手が買手に対して、正確な適用税率や消費税額等を伝えるものです。 具体的には、現行の「区分記載請求書」に「登録番号」、「適用税率」及び「消費税額等」の記載が追加された書類やデータをいいます。
インボイス制度 決めたのは誰?
個人事業主だけでなく企業の対応も問われるインボイス制度。 税理士として企業の顧問や実務家へのセミナーなどを手掛ける小島孝子氏と、お笑い芸人であり税理士として事務所を開業している個人事業主の一面も持つかじがや卓哉氏に、2023年10月1日の導入開始に向けて、正しい知識や心構えについて伺いました。
インボイス制度がダメな理由は?
インボイス制度では、免税事業者から商品・サービスを仕入れた場合、インボイスの発行を受けられません。 その取引の仕入税額は還付を受けられず、控除額が減ることになります。 免税事業者からの仕入で、払い損になってしまう可能性があります。
インボイス制度はやるべきですか?
インボイス制度の導入が必要な理由・背景 仕入税額控除を受けるためのルールとして、請求書等保存方式に代えてインボイス方式の導入が必要な主な理由は、「取引における消費税額を正確に把握するため」「正確な税率を確認するため」「不正やミスを防ぐため」の3つです。
インボイス制度 なぜダメ?
インボイス制度では、免税事業者から商品・サービスを仕入れた場合、インボイスの発行を受けられません。 その取引の仕入税額は還付を受けられず、控除額が減ることになります。 免税事業者からの仕入で、払い損になってしまう可能性があります。
インボイス制度の欠点は何ですか?
インボイス制度における最大のデメリットは、消費税の控除額が減ってしまいかねないことでしょう。 インボイス制度では、仕入税額控除の適用の条件として、適格請求書(インボイス)の保存が必須だと上述しました。
インボイス制度が狙うものは何ですか?
インボイス制度導入の目的は、取引の正確な消費税額と消費税率を把握することです。 令和元年10月より消費税の軽減税率が導入され、仕入税額の中に8%のものと10%のものが混在するようになりました。 正しい消費税の納税額を算出するために、商品ごとの価格と税率が記載された書類を保存することになったのです。
インボイス制度の国の狙いは何ですか?
2023年10月1日からは、「消費者から預かった消費税を自分の利益とせずに、国に納税してください」という「益税」をなくすことが、本来のインボイス制度の目的になります。
インボイス制度 なぜひどい?
インボイス制度が「やばい」「ひどい」と言われている理由とは? インボイス制度導入は業種に関係なく、すべての事業主に影響を与えます。 特に消費税の免税事業者は仕事が減る可能性がある、税負担が増えるなどの理由から、インボイス制度はSNSをはじめさまざまなWebサイトや媒体で「やばい」「ひどい」と言われているようです。
インボイスが必要な職種は?
インボイス制度の影響が大きい事業者は? 飲食店、個人タクシー、フリーランスのデザイナー、プログラマー、企業の顧客が多い小売業、個人からの仕入れが多い小売業などが挙げられます。
インボイス登録しなくて良い人は?
取引相手が仕入税額控除をしない事業者であれば、インボイスは必要ありません。 また、取引相手の事業者が簡易課税制度を適用している場合も、インボイスは必要ありません。 中小企業の事務負担を軽減するために、消費税の納税額を売上に係る消費税額から簡単に算出することを認める制度です。
インボイス制度 一人親方 どうなる?
インボイス登録をした一人親方であれば、請負契約に基づく下請け業者である。 法人は、交付されたインボイスに基づき、仕入税額控除ができる。 インボイス登録をしない場合には雇用関係に基づく社員であることを相互に確認し、社員は社会保険の対象となる。
インボイスに登録しない理由は何ですか?
仕入れ税額控除によって、国に納める消費税の計算をする際には、売り上げのときに受け取った消費税額から、仕入れや経費に支払った消費税額を差し引くことができます。 インボイス導入後の制度では、消費税の納税額を計算する際に「適格請求書」が必要になるため、登録していないと「適格請求書」が発行できません。
インボイス制度 なぜ廃業?
まとめ インボイス制度の導入は、インボイスを発行するための事務手続きの負担増加のみならず、現行の制度において免税事業者であった、取引規模の小さい事業者の負担増加による廃業が懸念されています。 法人では約1割、個人事業者では約5割が免税事業者であるといわれています。
インボイス制度の目的は何ですか?
事前に適格請求書発行事業者登録をして要件を満たした請求書を交付することで「誰が、いつ、何を、合計いくらで販売し、そのうち税率は何%だったのか」をわかりやすくするための制度です。 インボイス制度が始まると、それに対応できる経理システムも必要になります。
インボイスの目的は何ですか?
インボイス制度の目的
インボイス制度導入の目的は、取引の正確な消費税額と消費税率を把握することです。 令和元年10月より消費税の軽減税率が導入され、仕入税額の中に8%のものと10%のものが混在するようになりました。 正しい消費税の納税額を算出するために、商品ごとの価格と税率が記載された書類を保存することになったのです。


0 Comments