
Care este cele 28 de reguli în creditele ipotecare?
Rezumatul articolului: Regula 28/36 în credite ipotecare
Regula 28/36 este realistă?
În general, venitul dvs. ar trebui să fie de aproximativ șapte ori datoria dvs.; 36% este raportul DTI recomandat. Regula 28/36 nu este o orientare grea și rapidă, dar dacă o urmați atunci când vă setați bugetul pentru o nouă situație de locuință, vă poate ajuta să vă aprobați pentru o închiriere sau un împrumut ipotecar.
Creditorii folosesc 28 sau 36?
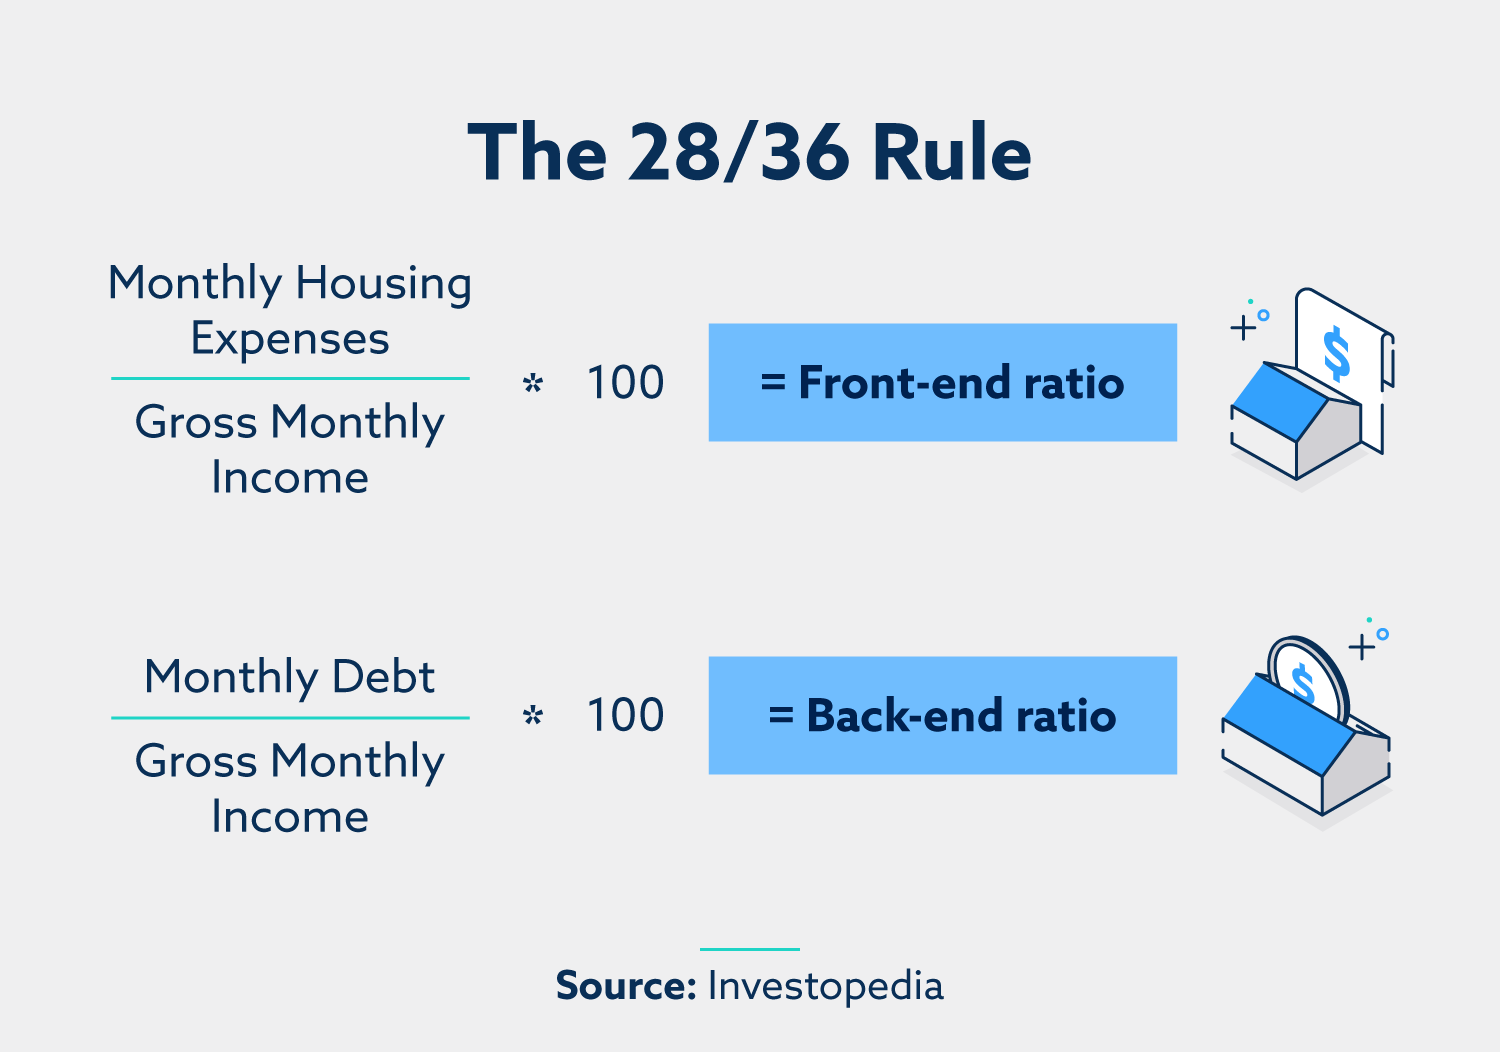
O gospodărie ar trebui să cheltuiască maximum 28% din veniturile sale lunare brute pentru cheltuielile totale pentru locuințe în conformitate cu această regulă și nu mai mult de 36% din serviciul total de datorie. Aceasta include locuințe și alte datorii, cum ar fi împrumuturile auto și cardurile de credit. Creditorii folosesc adesea această regulă pentru a evalua dacă va extinde creditul către debitori.
Câtă casă îmi pot permite dacă fac 120.000 de dolari pe an?
Dacă faceți 120.000 de dolari pe an, costurile dvs. totale de locuințe anuale ar trebui să fie în mod ideal nu mai mult de 33.600 de dolari, sau 2.800 USD pe lună – atâta timp cât celelalte datorii nu vă împinge dincolo de marca de 36 la sută.
Câtă casă îmi pot permite dacă fac 70.000 de dolari pe an?
Dacă sunteți un proprietar aspirant care face 70.000 de dolari pe an, vă puteți permite probabil o casă între 290.000 și 360.000 USD, cu o plată lunară între 2.000 și 2.500 USD, în funcție de finanțele personale.
Care este regula 3/7/3 în credite ipotecare?
Cerințe de sincronizare – regula „3/7/3”
Adevărul inițial în declarația de creditare trebuie să fie livrat consumatorului în termen de 3 zile lucrătoare de la primirea cererii de împrumut de către creditor. Se presupune că declarația TILA este livrată consumatorului la 3 zile lucrătoare după ce este trimis prin poștă.
Este regula 50/30/20 cea mai bună?
Regula 50/30/20 poate fi o metodă de bugetare bună pentru unii, dar dacă sistemul este potrivit pentru dvs. va fi determinat de cheltuielile dvs. lunare unice. În funcție de veniturile dvs. și de locul în care locuiți, alocarea a 50% din veniturile dvs. către nevoile dvs.
Care este scorul minim FICO pentru a vă califica pentru un împrumut la domiciliu?
Scorul minim de credit necesar pentru majoritatea creditelor ipotecare este de obicei în jur de 620. Cu toate acestea, creditele ipotecare susținute de guvern, precum împrumuturile pentru administrarea federală a locuințelor (FHA) au de obicei cerințe de credit mai mici decât împrumuturile cu rată fixă convențională și ipoteci cu rată reglabilă (arme).
Care este regula ipotecară de 43%?
Ca orientare generală, 43% este cel mai mare raport DTI pe care îl poate avea un împrumutat și încă se califică pentru o ipotecă. În mod ideal, creditorii preferă un raport datorie-venit mai mic de 36%, nu mai mult de 28% din datoria respectivă spre deservirea unei plăți ipotecare sau a chirii. Raportul maxim DTI variază de la creditor la creditor.
Cât de mare poate permite o casă dacă fac 100k pe an?
Un salariu de 100k înseamnă că vă puteți permite o casă de 350.000 $ până la 500.000 USD, presupunând că rămâneți cu regula de 28% pe care o recomandă majoritatea experților. Acest lucru ar însemna că veți cheltui în jur de 2.300 USD pe lună pentru casa dvs. și veți avea o plată în avans de 5% la 20%.
Îmi pot permite o casă de 500k dacă fac 100k pe an?
O regulă bună este că nu ar trebui să cumpărați o casă care să coste mai mult decât triplu venitul dvs. anual. Deci, dacă faceți 100.000 USD pe an, ar trebui să căutați case cu prețuri de 300.000 USD sau mai puțin.
Cât de mult vă puteți permite?
Răspunsul la această întrebare depinde de diverși factori, cum ar fi veniturile dvs., cheltuielile lunare, scorul de credit și dorit de plată dorit. Este esențial să luați în considerare situația dvs. financiară, inclusiv alte datorii, înainte de a stabili cât de mult vă puteți permite să cheltuiți pentru o casă.
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Regula 28 36 este realistă
În general, venitul dvs. ar trebui să fie de aproximativ șapte ori datoria dvs.; 36% este raportul DTI recomandat, regula 28/36 nu este o orientare grea și rapidă, dar dacă îl urmați atunci când setați bugetul pentru o nouă situație de locuință, vă poate ajuta să vă aprobați pentru o închiriere sau un împrumut ipotecar.
În cache
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Creditorii folosesc 28 sau 36
O gospodărie ar trebui să cheltuiască maximum 28% din veniturile sale lunare brute pentru cheltuielile totale pentru locuințe în conformitate cu această regulă și nu mai mult de 36% din serviciul total de datorie. Aceasta include locuințe și alte datorii, cum ar fi împrumuturile auto și cardurile de credit. Creditorii folosesc adesea această regulă pentru a evalua dacă va extinde creditul către debitori.
În cache
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Câtă casă îmi pot permite dacă fac 120000 USD pe an
Dacă faceți 50.000 de dolari pe an, costurile dvs. totale de locuințe anuale ar trebui să fie în mod ideal nu mai mult de 14.000 USD sau 1.167 USD pe lună. Dacă faceți 120.000 de dolari pe an, puteți ajunge până la 33.600 de dolari pe an, sau 2.800 de dolari pe lună – atât timp cât celelalte datorii nu vă împinge dincolo de marca de 36 la sută.
În cache
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Câtă casă îmi pot permite dacă fac 70.000 de dolari pe an
Dacă sunteți un proprietar aspirant, este posibil să vă întrebați: „Fac 70.000 de dolari pe an: Cât de multă casă îmi pot permite” dacă faceți 70 de milioane de dolari pe an, vă puteți permite o casă între 290.000 și 360.000 USD*. Aceasta este o plată lunară a casei între 2.000 și 2.500 USD pe lună, în funcție de finanțele personale.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Care este regula 3 7 3 în ipotecă
Cerințe de sincronizare – „Regula 3/7/3”
Adevărul inițial în declarația de creditare trebuie să fie livrat consumatorului în termen de 3 zile lucrătoare de la primirea cererii de împrumut de către creditor. Se presupune că declarația TILA este livrată consumatorului la 3 zile lucrătoare după ce este trimis prin poștă.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Este cea mai bună reguli de 50 30 20
Regula 50/30/20 poate fi o metodă de bugetare bună pentru unii, dar dacă sistemul este potrivit pentru dvs. va fi determinat de cheltuielile dvs. lunare unice. În funcție de veniturile dvs. și de locul în care locuiți, alocarea a 50% din veniturile dvs. către nevoile dvs.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Care este scorul minim FICO pentru a vă califica pentru un împrumut la domiciliu
în jur de 620
Scorul minim de credit necesar pentru majoritatea creditelor ipotecare este de obicei în jur de 620. Cu toate acestea, creditele ipotecare susținute de guvern, precum împrumuturile pentru administrarea federală a locuințelor (FHA) au de obicei cerințe de credit mai mici decât împrumuturile cu rată fixă convențională și ipoteci cu rată reglabilă (arme).
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Care este cea de 43 de reguli ipotecare
Ca orientare generală, 43% este cel mai mare raport DTI pe care îl poate avea un împrumutat și încă se califică pentru o ipotecă. În mod ideal, creditorii preferă un raport datorie-venit mai mic de 36%, nu mai mult de 28% din datoria respectivă spre deservirea unei plăți ipotecare sau a chirii. 2 Raportul maxim DTI variază de la creditor la creditor.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Cât de mare poate permite o casă dacă fac 100k pe an
Un salariu de 100k înseamnă că vă puteți permite o casă de 350.000 $ până la 500.000 USD, presupunând că rămâneți cu regula de 28% pe care o recomandă majoritatea experților. Acest lucru ar însemna că veți cheltui în jur de 2.300 USD pe lună pentru casa dvs. și veți avea o plată în avans de 5% la 20%.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Îmi pot permite o casă de 500k dacă fac 100k pe an
O regulă bună este că nu ar trebui să cumpărați o casă care să coste mai mult decât triplu venitul dvs. anual. Deci, dacă faceți 100.000 USD pe an, ar trebui să căutați case cu prețuri de 300.000 USD sau mai puțin.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Cât de mult vă puteți permite o casă dacă faceți 75000 USD pe an
Dacă faceți 75.000 de dolari în fiecare an, câștigurile dvs. lunare au ajuns la 6.250 USD. Pentru a îndeplini cele 28 de bucăți din regula 28/36, asta înseamnă că plata dvs. ipotecară lunară nu trebuie să depășească 1.750 USD. Și pentru 36 de părți, datoriile dvs. lunare totale nu ar trebui să ajungă la mai mult de 2.250 USD.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Cât trebuie să faci un an pentru a -ți permite o casă de 400000 USD
105.864 USD în fiecare an
Presupunând o ipotecă convențională fixă de 30 de ani și o reducere de 20 % din 80.000 USD, cu un maxim 6.Rata dobânzii de 88 la sută, debitorii trebuie să câștige minimum 105.864 USD în fiecare an pentru a -și permite o casă la un preț de 400.000 USD. Pe baza acestor numere, plata dvs. ipotecară lunară ar fi în jur de 2.470 USD.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Care este regula ipotecară de 45%
Cu modelul de 35% / 45%, datoria dvs. totală lunară, inclusiv plata dvs. ipotecară, nu ar trebui să fie mai mare de 35% din veniturile dvs. înainte de impozitare sau cu 45% mai mult decât venitul dvs. după impozitare. Pentru a calcula cât de mult vă puteți permite cu acest model, determinați -vă venitul brut înainte de impozite și înmulțiți -l cu 35%.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Poți trăi cu 1000 de dolari pe lună după facturi
A obține cu 1.000 de dolari pe lună poate să nu fie ușor, mai ales atunci când inflația pare să facă totul mai scump. Dar este posibil să trăiești bine chiar și pe o sumă mică de bani.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Care este regula 75 15 10
Simplificați bugetarea – Regula 75/15/10
75% din veniturile dvs. se duc la cheltuieli. 15% merge la investiții. 10% merge la economisire-adică din nou, până când ajungeți la pragul de cheltuieli în valoare de 6 luni.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Ce scor de credit este necesar pentru a cumpăra o casă de 300k
620-660
În plus, va trebui să mențineți un istoric de credit „acceptabil”. Unii creditori ipotecari sunt mulțumiți de un scor de credit de 580, dar mulți preferă 620-660 sau mai mare.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Care este cel mai bun scor FICO pentru a cumpăra o casă
Este recomandat să aveți un scor de credit de 620 sau mai mare atunci când solicitați un împrumut convențional. Dacă scorul dvs. este sub 620, creditorii fie nu vor putea aproba împrumutul dvs., fie li se poate cere să vă ofere o rată a dobânzii mai mare, ceea ce poate duce la plăți lunare mai mari.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Care este regula 80 20 în credite ipotecare
Un împrumut de 80/20 a fost un tip de împrumut piggyback, care este un împrumut pentru locuințe care este împărțit în două părți. Se numește împrumut 80/20, deoarece prima parte este o ipotecă care acoperă 80% din prețul de achiziție a locuinței. A doua parte este fie un împrumut de capitaluri proprii, fie o linie de credit de capitaluri proprii care acoperă restul de 20%.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Câte venituri aveți nevoie pentru a cumpăra o casă de 650000 USD
Pe baza mediei curente pentru o plată în avans și a curentului U.S. Rata medie a dobânzii pe o ipotecă fixă de 30 de ani, ar trebui să câștigați 126.479 USD pe an înainte de impozite pentru a putea permite o casă de 650.000 USD.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Îmi pot permite o casă de 300k pe un salariu de 100k
Un salariu de 100 de dolari vă pune într -o poziție bună pentru a cumpăra o casă
Cu un salariu de 100.000 USD, aveți o lovitură la un buget excelent de cumpărare a locuințelor-probabil în intervalul ridicat-300.000 $ până la 400.000 USD sau peste. Dar veți avea nevoie de mai mult decât un venit bun pentru a cumpăra o casă. De asemenea, veți avea nevoie de un scor de credit puternic, de datorii mici și de o plată decent.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Îmi pot permite o casă de 500k cu salariu de 100k
Un salariu de 100k înseamnă că vă puteți permite o casă de 350.000 $ până la 500.000 USD, presupunând că rămâneți cu regula de 28% pe care o recomandă majoritatea experților. Acest lucru ar însemna că veți cheltui în jur de 2.300 USD pe lună pentru casa dvs. și veți avea o plată în avans de 5% la 20%.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Câte venituri aveți nevoie pentru a cumpăra o casă de 800000 USD
Pentru casele din gama de 800.000 USD, care se află în gama medie înaltă pentru majoritatea piețelor de locuințe, Calculatorul Dollartimes recomandă cumpărătorilor să aducă 119.371 USD înainte de impozitare, presupunând un împrumut de 30 de ani cu 3.Rata dobânzii de 25%. Plata ipotecară lunară este estimată la 2.785 USD.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Este de 2000 USD pe lună de locuit
Da, este posibil să trăiești cu 2000 de dolari pe lună. Dar depinde de mai mulți factori, cum ar fi costul vieții în zona dvs., stilul dvs. de viață și cheltuielile. Cheltuielile mari, cum ar fi sprijinirea persoanelor dependente, plata pentru facturi medicale sau trăirea într -un oraș scump, pot face dificilă trăirea pe 2000 de dolari pe lună.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Poți trăi pe 3000 de dolari pe lună
Dacă ești singur și nu ai o familie de care să aibă grijă, 3000 de dolari este suficientă pentru a te duce în luna confortabil. Și, dacă vă mențineți cheltuielile la minimum, puteți economisi câteva sute de dolari din salariul dvs.
[/wpremark]
[wPremark preset_name = “chat_message_1_my” picon_show = “0” fundal_color = “#e0f3ff” padding_right = “30” padding_left = “30” 30 “border_radius =” 30 “] Ce este regula de 72 și 69 în timp valoarea banilor
Pentru un interes continuu de compunere, veți obține rezultate mai precise folosind 69.3 în loc de 72. Regula din 72 este o estimare și 69.3 este mai greu pentru matematica mentală decât 72, care se împarte cu ușurință cu 2, 3, 4, 6, 8, 9 și 12. Cu toate acestea, dacă aveți un calculator, utilizați 69.3 pentru rezultate puțin mai precise.
[/wpremark]


0 Comments