
経費にならないものは何ですか?
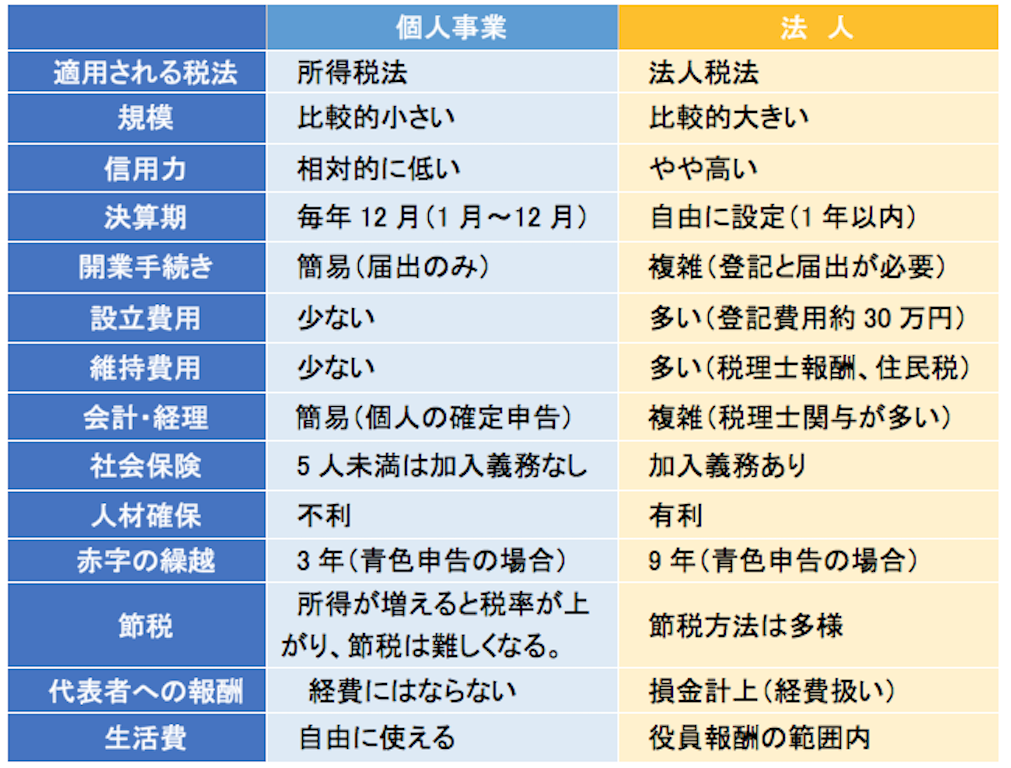
個人事業主が経費になるものならないものは?
Q2. 個人事業主が経費として計上できないものは? 基本的に、事業に関係ないものや、事業主自身への支払いは経費にはならないため、所得税、住民税、事業主の健康保険料や国民年金、事業とは関係のない事業主の借入金返済、住宅ローン、罰金、税金などの延滞金などは、経費になりません。
どこまでが経費で落ちる?
経費とは事業を行い、収入を得るために使った費用のこと全般を指しているので、個人事業主が払った支出でも事業に関わりがあれば原則全て経費に計上できます。
キャッシュ
経費はどこまで使える?
事務用品や社用車のガソリンなど、消耗品にかかった経費が該当します。 基本的に価格が10万円以内、または使用可能期間が1年未満であれば経費として計上が可能ですが、中小企業の場合は、使用可能期間が1年以上であっても、30万円未満の資産までは経費にすることが可能です。
キャッシュ
個人事業主 食事代 経費いくらまで?
まず、個人事業の場合、『交際費』が経費となる限度額はありません。 なので、交際費に該当する食事代は、上限なく計上をすることができます。
キャッシュ
経費で落ちるもの一覧は?
個人事業主の経費として計上できるもの仕入れ 商品を仕入れた代金は場合により経費に計上できます。消耗品費 仕事に必要な機材・消耗品などにかかるお金も経費として計上できます。広告宣伝費旅費交通費水道光熱費通信費飲食代(条件付き)慶弔金
何でも経費で落とす?
【まとめ】経費になるか否かの正しい判断が大切
事業主の支出について、「なんでも経費で落とす」ことはできません。 経費として計上できるのは、 あくまで事業に関係し、事業において必要性のある支出のみ です。 プライベートの支出まで経費にしてしまうと、延滞税や加算税を課される恐れがあるため注意しましょう。
領収書がいらない経費は?
領収書を紛失した場合の対処法
領収書を紛失しても、取引の明細書など支払いが証明できる証憑(しょうひょう)書類であれば経費計上ができます。 具体的な例として以下のようなものが該当します。 近年、クレジットカードなども電子明細が増えています。 紙の領収書を紛失し、電子明細を証憑とする場合は電子保存でなければなりません。
お布施は経費になりますか?
4. お布施 お寺、神社、教会などに支払うお布施は、必要な支払いなので経費です。
仕入れは経費にならないのはなぜですか?
仕入れは経費として計上することはできません。 ただし、例外的に経費として扱うことが許可されているケースがあります。 たとえば、おまけや特典を無料配布する目的で購入した商品は、宣伝広告費として計上できます。 また、販売目的で製造した商品が在庫として売れ残り、取引先などへ無料で配布した場合の勘定科目も宣伝広告費です。
お茶代 経費 いくらまで?
お茶を消耗品費で仕訳する
使用可能期間が1年以上かつ、取得価額が10万円以上の場合、減価償却資産として計上しなければならない可能性があるため、注意しましょう。
経費にすると何が得?
経費を計上する最大のメリットは、収益から差し引いて課税所得額を減らし、節税しやすくなることです。 税金は所得に対して課せられるため、所得が増えるほど税金も上がります。 しかし、経費を計上すればその分だけ収益を減らし、節税につなげることが可能です。
税務署はいくらから来る?
具体的な基準として、課税対象額が「1,000万円」を超えると税務調査の対象になりやすいといわれていますが、税務調査の対象となる基準が明確に定められているわけではありません。 確定申告の必要がある個人であれば誰もが税務調査の対象となり得ます。 申告はきちんと行いましょう。
経費で落とす いくら返ってくる?
収入にもよりますが、大体かけだしの個人事業主やフリーランスであれば、ざっくり支払額の5%〜10%が国から返ってくることになります。
領収書の代わりになるものは?
領収書の代わりに経費となるものクレジットカードの利用明細・請求明細銀行の振込金受取書(振込明細書)・預金通帳オンライン販売の確認メール・取引画面のキャプチャー画像ご祝儀袋の表書きコピー・香典返しの挨拶状などレシート出金伝票
領収書 不要 いくらまで?
なぜ「3万円未満」は領収書が不要で問題ないのか 3万円未満という基準は、消費税法に基づいて決められています。 消費税法施行令の第49条には、3万円未満の取引については領収書不要と記載されているため、多くの企業ではこの法律に基づいて「3万円未満の少額交通費の場合は領収書不要」と社内規定を設けているのです。
お守りは何費?
法人が商売繁盛などの目的でお札やお守りを受け取った場合であれば、「寄付金」や「雑費」、「消耗品費」の勘定科目を使って仕訳をし、経費計上することが可能です。 神社や取引先のときは「交際費」の勘定科目も使えるでしょう。 一方、個人事業主の場合は、お札やお守り代は経費に計上することができません。
身内の葬儀の経費はいくらですか?
火葬料・埋葬料・納骨の費用
火葬料・埋葬料・納骨の費用は、経費となります。 どのような形式の葬儀であったとしても必ず行うものなので、控除の対象です。
仕入れは経費ですか?
仕入れは経費として計上することはできません。 ただし、例外的に経費として扱うことが許可されているケースがあります。 たとえば、おまけや特典を無料配布する目的で購入した商品は、宣伝広告費として計上できます。 また、販売目的で製造した商品が在庫として売れ残り、取引先などへ無料で配布した場合の勘定科目も宣伝広告費です。
材料代は何費?
会計学における材料費とは、製品を製造するにあたり消費した物品の原価です。 材料費は原価計算における製造原価の一部を占め、製造原価は材料費、労務費、経費で構成されます。
お茶コーヒーは、何費?
取引先と打ち合わせのために喫茶店に入り、コーヒー代を支払ったときは「交際費」の勘定科目が適切です。
ジュース代は何費?
自分のために購入したジュース代は経費になりませんが、取引先に慰労やお礼などの意味を込めて送るとしたら、それは接待交際費に計上できます。 もし会議に出すためのジュースならば、それは会議費にあたります。
給料は経費ですか?
従業員の労働の対価として支払われる給与関係は、すべて人件費として経費にできます。 「所定内給与」や「所定外給与」、「特別に支払われた給与」が対象です。 基本給はもちろん、各種給与手当や賞与も含まれます。
経費にならないとどうなる?
法人の支出が経費と認められない場合、つまり私的なものだと認定されれば個人の給与(役員なら役員報酬)とされますので、給与課税されることになります。 経費と思って申告してるので、当然給与としての申告はしてないので、所得税を支払うことになり、また所得が増えることで住民税などにも影響します。
税務署に目をつけられやすい人は?
大体の基準としては、課税対象額が1,000万円を超えていると税務調査に入られやすいと言われていますが、実際には明確な基準はなく、1,000万円以下でも税務調査がくるケースはあります。 そんなに高い収入ではないから大丈夫、と申告を怠ることないようにしましょう。
税務調査の前兆は?
税務調査の予兆は○○の遅れ?税務調査が行われている初めての消費税本則課税、消費税還付申告で間違いがあった前年まで消費税の申告をしていないので、税務署で処理が漏れているたまたま税務署が忙しく遅れている


0 Comments