
路線価のCとは何ですか?
路線価のCとDの違いは何ですか?
借地権の評価額の計算方法
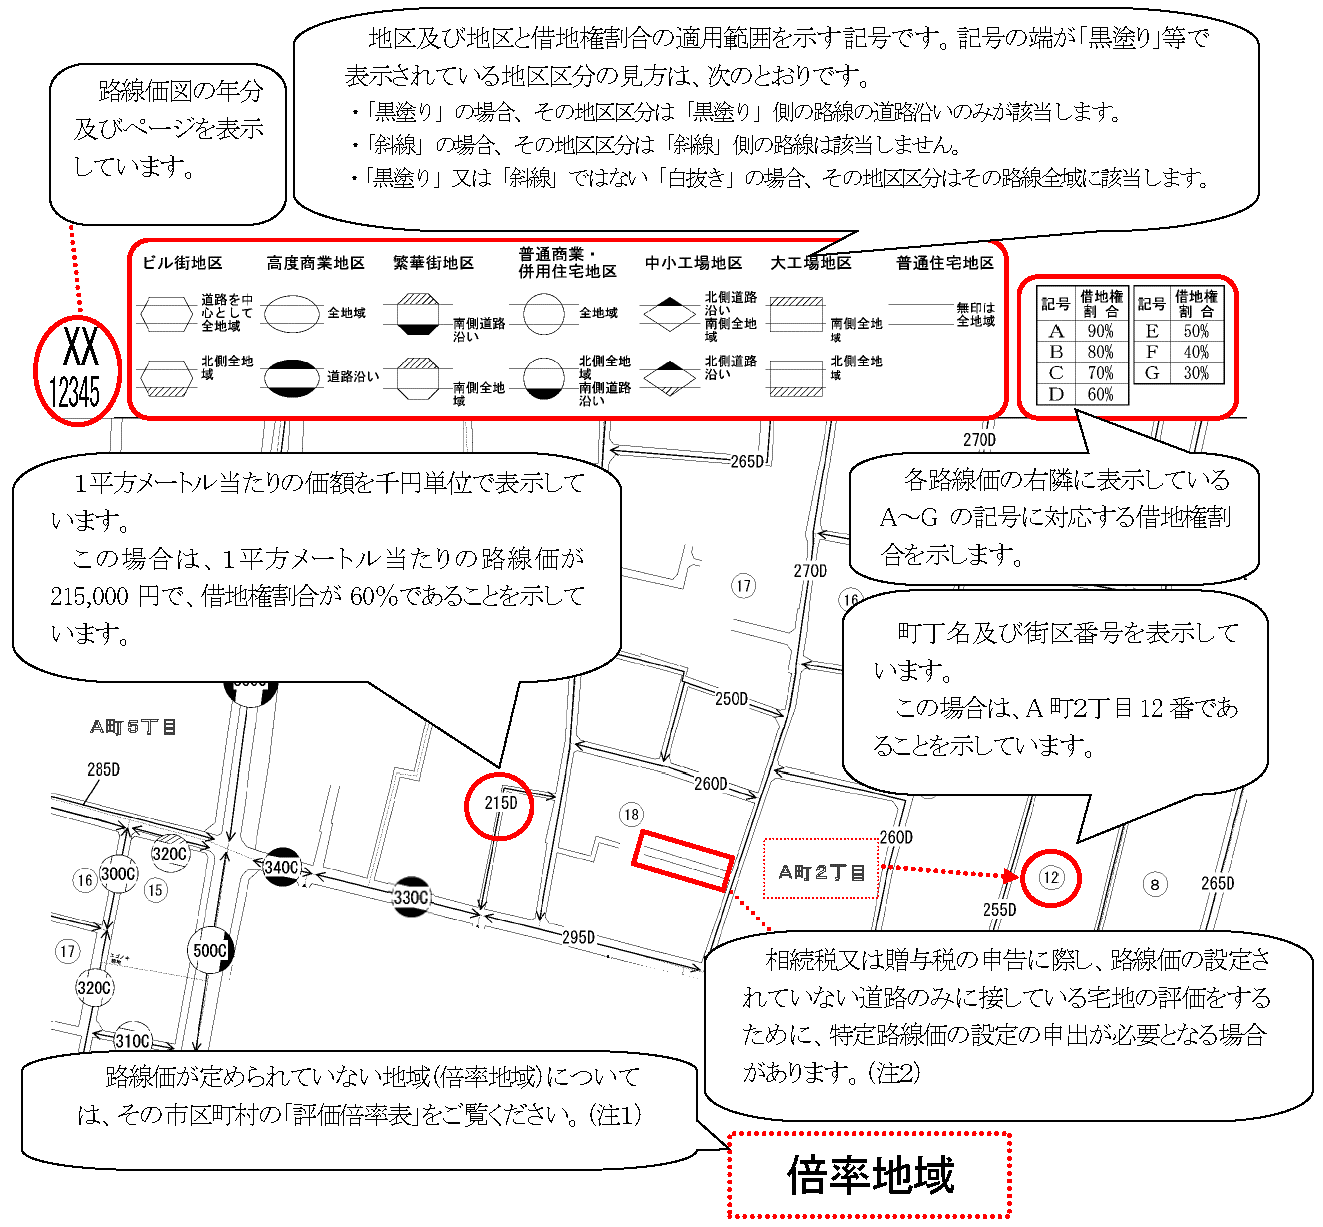
借地の場合は借地権の部分を控除する必要があるので、路線価のアルファベットが重要になります。 路線価のアルファベットはAからGまであり、それぞれの借地権割合は、A:90%、B:80%、C:70%、D:60%、E:50、F:40%、G:30%です。
キャッシュ
Cの借地権割合は?
借地権割合の見方
| 記号 | 借地権割合 |
|---|---|
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
キャッシュ
相続税路線価のGとは?
路線価の右側に「A~G」のアルファベット記号が書かれていますが、これは借地権割合を意味します。 被相続人が地主から建物所有目的で土地を借りて地代を支払っていた場合には、被相続人の相続財産として借地権を評価する必要があり、その際にこの借地権割合を確認します。
固定資産税路線価の更新時期はいつですか?
固定資産税路線価は3年に1度しか評価替えが行われないため、価格は3年ごとに更新されることになります。
キャッシュ
土地の評価額と路線価の違いは何ですか?
固定資産税評価額が、固定資産税や不動産取得税を算出する基準となるように、相続税評価額は相続税や贈与税を算出する際の指標となります。 固定資産税路線価とは、固定資産税評価額を求める際に使う土地の価格です。
標準宅地価格と路線価の違いは何ですか?
標準宅地とは、地域ごとに設定した主要な街路に接する標準的な宅地をいい、路線価はこの標準宅地の価格がもととなります。 また、路線価が付設されていない地域については、地域ごとに選定した標準的な宅地の価格を求め、この価格に比準して、地域内すべての宅地を評価します。 この方法を「その他宅地評価法」といいます。
借地権 更新料 いくら?
更新料の価格相場は借地権価格の5%程度
更新料の計算方法には、法律で決まったものはありません。 しかし、一般的な相場としては「借地権価格の5%程度」といわれています。 場所によっては3%程度のところや10%程度のところもあるので、その程度の金額であれば、一般的な範囲の更新料といえるでしょう。
借地権は相続できますか?
借地権は、他の遺産と同様に相続の対象になります。 相続人が相続する場合は、地主の承諾は必要ありません。 ただし、遺言により受け継ぐ場合や取得した借地権を売却する場合など、地主の承諾が必要になる場合もあります。 相続や遺贈で取得した借地権は、相続税の課税対象になります。
路線価と相続税評価額の違いは何ですか?
相続税路線価とは、土地の相続税評価額を求めるために用いる土地単価です。 相続税評価額は、相続税と贈与税の算出根拠となります。 相続税路線価は、対象地の前の道路(路線)に割り振られている千円単位の平米単価のことです。
土地の相続税はいくらかかる?
土地の相続税は速算表の税率で簡単に計算
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
路線価 いつ 2023?
令和5年分の路線価図等が、2023年7月3日(月)11時に国税庁より発表されました。 今年は全国の標準宅地の路線価平均が1.5%、東京都の平均は3.2%上昇した結果になり、メディアでも大きく取り上げられています。
固定資産税 4年目 どれくらい 上がる?
4年目の固定資産税は約1.89倍〜約1.94倍に上がる
路線価で何がわかる?
路線価は、路線(道路)に面する標準的な宅地の1平方メートル当たりの価額(千円単位で表示しています。) のことであり、路線価が定められている地域の土地等を評価する場合に用います。 なお、路線価が定められていない地域については、その市区町村の「評価倍率表」をご覧ください。
相続税路線価 固定資産税路線価 どっち?
回答 相続税路線価は、相続税や贈与税の算出の基礎となるもので、公示価格の約80%が目安となっており、税務署が所管しています。 固定資産税路線価は、宅地等の固定資産税評価額の基礎となるもので、公示価格の約70%が目安となっており、市町村が所管しています。
相続税路線価 固定資産税路線価 どちらが高い?
相続税路線価は、相続税や贈与税の算出の基礎となるもので、公示価格の約80%が目安となっており、税務署が所管しています。 固定資産税路線価は、宅地等の固定資産税評価額の基礎となるもので、公示価格の約70%が目安となっており、市町村が所管しています。
土地の路線価と評価額の違いは何ですか?
1-2.固定資産税路線価とは
固定資産税評価額は、固定資産税、都市計画税、登録免許税、不動産取得税の算出根拠となります。 固定資産税評価額も、対象地の前の道路(路線)に割り振られている平米単価のことです。 相続税路線価は千円単位ですが、固定資産税路線価は1円単位となります。
借地権 更新料 払わないとどうなる?
借地権の更新料には法律による支払い義務はありません。 したがって、更新料を支払わなかったからといって貸主が直ちに契約の更新を拒否することはできません。 しかし、両者が合意している場合や過去の経緯や地域の慣習を考慮して、支払うことが妥当である場合は支払いの道義的義務が生じます。
借地権 更新しないとどうなる?
更新が認められず、借地権者が建物買取請求権を行使すると、地主に建物の所有権が移り、地主が建物の賃貸借契約を引き継ぎます。 その結果、建物の借主は保護されます(「建物買取請求権」については、「建物買取請求権」をご覧ください)。
何年住めば自分の土地になる?
時効取得するためには、原則として20年間継続して占有していることが必要です。 また、その占有が善意かつ無過失である場合には、10年間継続して占有していることで時効取得することができます。 なお、時効取得は「所有権」にのみ成立するものではありません。
借地権は売れますか?
借地権には賃借権と地上権の2つがあり、一般的には賃借権となっています。 賃借権の場合、借地人は地主の承諾なしに借地権を第三者へ譲渡(売却)できません。 売却する際は、地主に対して「譲渡承諾料」を支払う必要があります。 譲渡承諾料の相場は借地権価格の1割程度です。
相続税 一戸建て いくら?
手順②相続税の総額を計算する
| 取得金額 | 税率 | 控除額 |
|---|---|---|
| 3,000万円超〜5,000万円以下 | 20% | 200万円 |
| 5,000万円超〜1億円以下 | 30% | 700万円 |
| 1億円超〜2億円以下 | 40% | 1,700万円 |
| 2億円超〜3億円以下 | 45% | 2,700万円 |
300万円の相続税はいくらですか?
300万円の法定相続分の相続税は30万円
相続税の税率は、1,000万円以下の取得金額では10%なので、「300万円 × 10% = 30万円」が相続税の金額です。
路線価 令和5年分 いつ?
そこで、相続税等の申告の便宜及び課税の公平を図る観点から、国税局(所)では毎年、全国の民有地について、土地等の評価額の基準となる路線価及び評価倍率(以下「路線価等」といいます。) を定めて公開しています。 2 令和5年分の路線価等を7月3日(月)に国税庁ホームページで公開しました。
2023年の地価公示価格はいくらですか?
[2023年(令和5年)]の[地価公示]は、全国25,943地点で調査され平均金額は「243,154円/m²」、坪単位は「803,815円/坪」です。
固定資産税 戸建て何年で下がる?
新築住宅購入から3年間は、新築住宅に係る固定資産税の減額制度により固定資産税が減額されます。
| 住宅のタイプ | 減額期間 |
|---|---|
| 3階建以上の準耐火構造および耐火構造住宅 | 新築後5年間 |
| 上記以外の一般住宅 | 新築後3年間 |
2023/03/24


0 Comments