
路線価 公示価格 8割 なぜ?
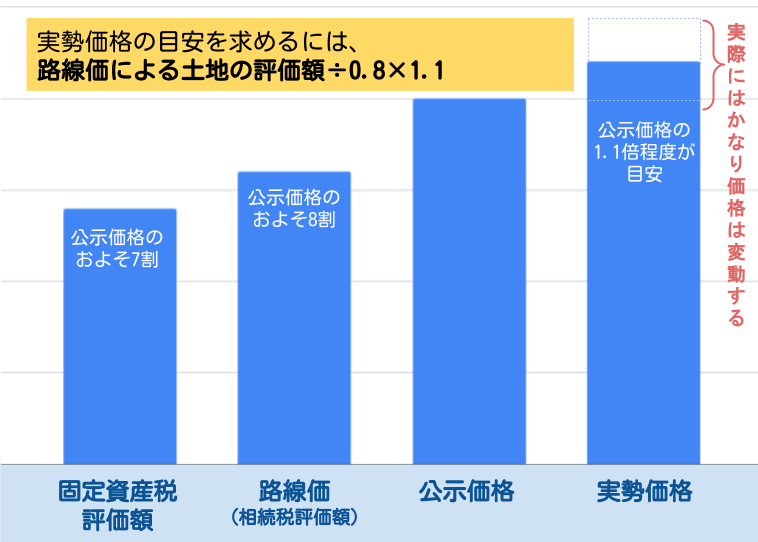
相続税路線価 なぜ8割?
相続税路線価は地価公示価格の8割水準で設定されています。 8割で設定された根拠として、相続税路線価は相続税評価において1年間適用されるものであることから、地価の変動に対応できる評価上の安全性等が考慮されている、といわれていますが、8割に設定された背景にはバブル景気の地価高騰がありました。
キャッシュ
公示価格の7割とは?
平成6年度の評価替えから、宅地の評価については地価公示価格等の7割を目途に行うこととされました。 (いわゆる「7割評価」と言われるものです。) これは、固定資産税評価において、「市町村間、地域間にばらつきがあり、その均衡化・適正化を図ることが要請されたこと。」
路線価は公示価格の何割?
路線価は道路に付され全国の標準宅地数約34万地点が対象なので、土地の前面道路の最新の路線価を調べれば計算ができるのです。 路線価は公示価格に対し80%程度の価格水準に設定されているので、0.8で割り戻すことで公示価格の水準(路線価÷0.8)に修正し、ご所有の土地価格の目安とすることができます。
キャッシュ
相続税の8割評価とは?
小規模宅地の特例(しょうきぼたくちのとくれい) とは、一定の条件を満たした土地について、相続税評価を最大80%減額できる制度です。 亡くなった方の自宅敷地や事業所の敷地について、ほかの相続財産同様に相続税の課税を行うと、相続人が納税資金の工面に窮してしまい、自宅や事業所を手放さなければならない可能性もあります。
5000万円の相続税はいくらですか?
早見表で確認! 相続財産5,000万円の相続税額
| 相続財産 | 子1人 | 子2人 |
|---|---|---|
| 5,000万円 | 160万円 | 80万円 |
| 6,000万円 | 310万円 | 180万円 |
| 7,000万円 | 480万円 | 320万円 |
| 8,000万円 | 680万円 | 470万円 |
路線価と公示価格 どちらが高い?
1-4. 路線価は公示価価格の8割程度
価格水準にも違いがあります。 公示価格は実勢価格の50~90%程度です。 相続税路線価が公示価格の80%程度、固定資産税路線価は公示価格の70%程度です。
固定資産税評価額 なぜ70%?
※固定資産税評価額が3年に1回であるため、土地の価格変動により所有者(納税者)の不利益にならないようにするためと、不当に高い評価額(つまりは徴税額)になってしまうケースを予防する措置として70%になっています。 マンションなどの場合、同マンション内においては面積に応じて計算されています。
路線価は時価の何割ぐらい?
4 路線価等は、1月1日を評価時点として、1年間の地価変動などを考慮し、地価公示価格等を基にした価格(時価)の80%程度を目途に評価しています。
路線価は実勢価格の何割か?
路線価は公示地価の8割程度に設定されており、公示地価を1.1~1.2倍したものが実勢価格の目安といわれています。
相続税評価額は80%ですか?
評価水準と評価時点 宅地の相続税評価基準額は、相続の発生や贈与があった年(課税時期の属する年)の1月1日を評価時点としています。 そしてその時点の地価公示価格水準の概ね80%が宅地の評価額とされています。
資産3億円の相続税はいくらですか?
配偶者がいない場合
| 課税価格 | 法定相続人の構成 | |
|---|---|---|
| 配偶者がいない場合 | ||
| 3億円 | 9,180万円 | 6,920万円 |
| 5億円 | 1億9,000万円 | 1億5,210万円 |
| 10億円 | 4億5,820万円 | 3億9,500万円 |
1億円の相続税はいくら 子供2人?
二次相続用の早見表
| 遺産総額 | 子1人 | 子2人 |
|---|---|---|
| 7,000万円 | 480万円 | 320万円 |
| 8,000万円 | 680万円 | 470万円 |
| 9,000万円 | 920万円 | 620万円 |
| 1億円 | 1,220万円 | 770万円 |
路線価 誰が決めている?
そこで、相続税等の申告の便宜及び課税の公平を図る観点から、国税局(所)では 毎年、全国の民有地について、土地等の評価額の基準となる路線価及び評価倍率を定めて公開しています。 (注) 納税者の方が、不動産鑑定士による鑑定評価額などに基づき、評価することもできます。
路線価はどうやって決める?
路線価は、地価公示価格や売買の実例価額、そして不動産鑑定士などの専門家による鑑定評価価額、精通者の意見価格などをもとに決まります。 複数の専門家の意見も交えながら、税務署が公平性を保ちつつ決めるという流れです。
固定資産税 何年目が高い?
4年目から上がるのは家屋にかかる固定資産税のみ
固定資産税は、所有している土地や建物に課税される税金ですが、4年目から上がる固定資産税は、あくまでも家屋にかかる分のみです。 土地については、新築住宅における固定資産税の軽減措置は適用されません。
評価額1000万の固定資産税はいくらですか?
家屋調査によって固定資産税の計算のもとになる固定資産税評価額が確定しますが、どのように計算されて固定資産税が算出されるのかを覚えておきましょう。 固定資産税の一般的な計算式は以下のとおりです。 固定資産税評価額が土地1,000万円、建物3,000万円の場合の固定資産税は以下のとおりです。
路線価と公示価格の違いは何ですか?
公示地価は適正な地価の形成に役立てるために国が公表しているもので、一般的な土地売買の際の指標や、公共事業の取得価格の基準となっています。 基準地価の目的は公示地価とほぼ同じで、調査の主体が都道府県となります。 路線価は国税庁が相続税や贈与税の算出のために決めている土地の価格です。
300万円の相続税はいくらですか?
300万円の法定相続分の相続税は30万円
相続税の税率は、1,000万円以下の取得金額では10%なので、「300万円 × 10% = 30万円」が相続税の金額です。
評価額1000万の相続税はいくらですか?
相続財産の対象になるもの・ならないもの
相続財産として計算された金額が1,000万円であれば、相続税がかからないことがわかりました。
資産10億の相続税はいくらですか?
相続財産10億円のケース
かかる相続税の総額となります。 かかる相続税額です。 実際にかかる相続税は8,905万円×子供2人=1億7,810万円ということになります。 つまり、10億円の相続財産に対する負担率は約17.8%ということになります。
遺産10億円の相続税はいくらですか?
配偶者がいる場合(単位:万円)
| 課税価格 | 法定相続人の構成 | |
|---|---|---|
| 配偶者がいる場合(配偶者は1/2の財産を取得) | ||
| 3億円 | 3,460万円 | 2,860万円 |
| 5億円 | 7,605万円 | 6,555万円 |
| 10億円 | 1億9,750万円 | 1億7,810万円 |
路線価と評価額の違いは何ですか?
固定資産税評価額が、固定資産税や不動産取得税を算出する基準となるように、相続税評価額は相続税や贈与税を算出する際の指標となります。 固定資産税路線価とは、固定資産税評価額を求める際に使う土地の価格です。
固定資産税 10年目 どれくらい 上がる?
それでは、10年後になるとどうなるのでしょうか。 土地の評価額は変わらないため、建物のみ計算していきます。 建物は、築10年が経過すると減点補正率が0.5となります。 建物の固定資産税額は、2,500万円×0.5×1.4%=17.5万円です。
固定資産税 4年目 なぜ上がる?
Q 戸建住宅を新築して4年目に、家屋の固定資産税額が高くなるのはなぜ? このケースでは、これまでの3年間、家屋に対する新築住宅の軽減がされていましたが、4年目から本来の税額に戻ったので、税額が高くなったのです。 新築の住宅に対しては、住宅建築の促進を図るため固定資産税を軽減する措置(※1)があります。
10億円の一戸建ての固定資産税はいくらですか?
| 分譲価格 | 固定資産税額 |
|---|---|
| 2億円 | 196万円 |
| 3億円 | 294万円 |
| 5億円 | 490万円 |
| 10億円 | 980万円 |


0 Comments