
2023年に買ったニーサはどうなる?
2023年 つみたてNISA どうなる?
結論からいうと、つみたてNISAは2023年で終了し、2024年から新NISAに生まれ変わります。 この記事ではつみたてNISA終了後にその非課税枠がいつまで使えるかだけでなく、新NISAの特徴も解説します。 今年中につみたてNISAをはじめておけば、生涯の非課税枠が増え、より有利に将来のお金の準備ができますよ。
キャッシュ
今持ってる NISA はどうなる?
すでにつみたてNISAまたは一般NISAの口座を開設している人は、そのまま2024年から同じ金融機関で「新しいNISA」口座が設定されてそのまま利用できます。 金融機関の変更も可能ですが、手続きが必要です。
キャッシュ
積立NISA 2024年以降 どうすればいい?
A:つみたてNISAは継続可能、成長投資枠では投資不可の商品も 現行NISAでつみたてNISAを利用している場合、同じ金融機関で2024年以降に新しいNISAの取引をするなら、原則的には同じ商品を継続して積み立てられるでしょう。 つみたてNISAで投資できるのは、金融庁が指定した投資信託やETFに限定されています。
2023年 ニーサ 積立ニーサ どっち?
2023年にどちらのNISAを選ぶか迷っている方はつみたてNISAを選ぶのがいいでしょう。 なぜなら、つみたてNISAは投資初心者でも失敗するリスクが低いからです。 広く分散してリスクを抑えた投資先でも、5年の運用期間では元本割れをするリスクがあります。 迷ってつみたてNISAを活用しない方が機会損失につながります。
2023年にNISAを始めるメリットは?
A:2023年のうちに始めるとメリットが多いです!
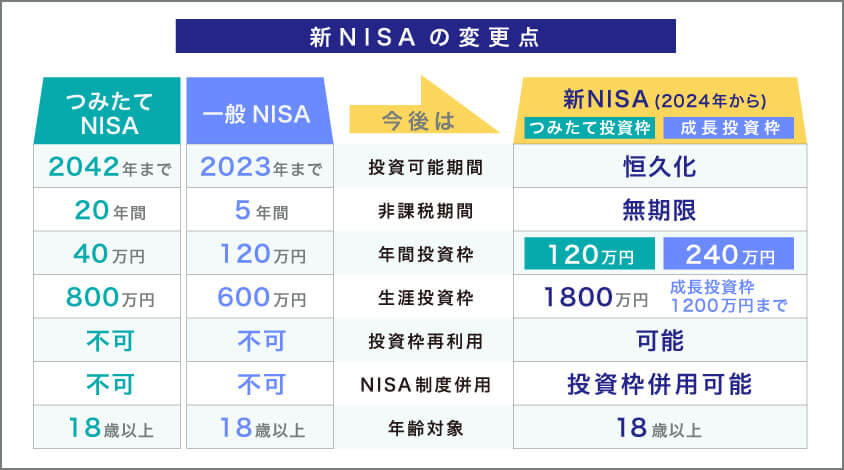
一般NISAでは年120万円、つみたてNISAでは年40万円まで非課税の投資ができます。 なお、一般NISAとつみたてNISAは併用ができません。 また一般NISAやつみたてNISAの商品を売却しても、非課税で投資できる金額(非課税枠)は復活しません。
積み立てNISAは2023年までですか?
なお、つみたてNISAでは、翌年の非課税投資枠に移すこと(ロールオーバー)はできません。 現在、つみたてNISAは2023年までの制度とされていますので、投資信託の購入を行うことができるのは2023年までです。 2023年中に購入した投資信託についても20年間(2042年まで)非課税で保有することができます。
一般NISA 2023年以降どうなる?
現在、一般NISAは2023年までの制度とされていますので、金融商品の購入を行うことができるのは2023年までです。2023年中に購入した金融商品についても5年間(2027年まで)非課税で保有することができます。 2024年以降は、非課税対象および非課税投資枠が見直され、新しいNISAに変わります。
NISA 終了時 どうする?
期限を迎える保有商品のロールオーバー(延長)手続きを行うと、更に5年間、非課税で運用することができます。 このとき非課税期間満了時(年末)の時価で翌年のNISA枠を使用し、ロールオーバーします。 翌年、上限120万円のNISA枠のうち、ロールオーバーで使用しなかった分は、新規で買付が可能です。
新ニーサ 何年で使い切る?
最短5年で生涯投資枠(保有限度額)に到達する
新NISAの生涯投資枠は1,800万円で、年間の投資枠は360万円です。 年間の投資枠をめいっぱい使い、毎年360万円投資したとすると、最短5年で生涯投資枠を使い切ってしまうことになります。
積立NISA 早いほうがいい なぜ?
つみたてNISA(積立NISA)を始めたいのであれば、今すぐ始めることをおすすめします。 なぜなら、つみたてNISAのように決まった額を一定の頻度で長期間積み立てる「積立投資」は、早く始めたほうが「複利の効果」が増すので、大きな利益を狙いやすくなるためです。
積立NISA 2023年から始める いつまで?
つみたてNISAで積立が可能なのは2023年12月までですが、積立した投資信託を非課税で持ち続けられる期間(非課税期間)は20年間(最長2042年まで)あります。
積立NISAと新NISA どっちが得?
両者を比較すると、非課税期間が長く総投資枠も大きいつみたてNISAの方がメリットは大きいことが分かります。 また、現行NISAから、新NISAへのロールオーバーはできません。 その面でも、つみたてNISAによって長い非課税期間を利用するのがよいと考えられます。
つみたてNISAは2023年から始めるべきやるなら何月がベスト?
2023年の1月から始めるのがおすすめです。 年の途中からの開始よりも非課税投資枠を使い切りやすいからです。 多くの金融機関では月の積立上限額は3万3,333円(40万円÷12ヵ月)です。
NISA 2024年以降 どうなる?
当初は、2018年から2037年までの20年間、口座開設が可能で、投資もできる予定でした。 ところが、2024年から「新しいNISA」が始まることになり、これまでの「つみたてNISA」は2023年で終了することになりました(ただし、2024年以降も「新しいNISA」口座で、非課税で投資信託の積立ができます。
NISA いくら儲かっても非課税?
NISAのメリットは投資した利益が非課税に
NISAのメリットは年間120万円までの新規投資の利益や配当金、分配金が全額非課税になります。 例えば株に100万円の投資をし、売買益として100万円儲かった場合、約20%分の20万円を譲渡所得税として納めなければなりません。
新NISAの税金はいくらですか?
非課税保有期間が無期限化
非課税保有期間は現行の一般NISAで5年、つみたてNISAで20年でした。 新NISAでは非課税で保有できる期限がなくなったため、何年経っても運用益に税金がかかりません。 運用益が大きくなるほど、この約20%の税金が掛からないインパクトは大きくなります。
新NISA 満額 いくらになる?
2024年から始まる新積立NISAでは、以下2つの区分があります。 一般的な積立NISAは、つみたて投資枠にあたります。 このつみたて投資枠に加えて、新積立NISAでは成長投資枠として年間240万円、満額1,200万円まで投資できます。
積立NISAがダメな理由は?
つみたてNISAは少額で長期にわたって資産を運用する制度なので、すぐにお金が増える投資方法ではありません。 一般的に少額から始める分散投資は、最初の数年間から十年くらいは投資額の合計も少ない状態です。 そのため、複利効果が十分に発揮されず、増えている実感を得にくいかもしれません。
積立ニーサはやめた方がいいですか?
つみたてNISAをやめたほうがいいのは、投資のリスクを把握できていない人です。 投資は預貯金よりも効率よく資産を増やせますが、元本割れのリスクを伴います。 つみたてNISAで積み立てていく投資信託は、利益が出ている期間もあれば、損失が出て評価額が元手よりも少なくなってしまっている期間もあるのです。
2023年 の NISA はいつから?
12/12(月)の締め日までに設定すると1月初回買付スタートとなります。 ファンドの受渡日が翌年となるように積立設定してください。 2023年分の積立設定の場合、12/28(水)から設定が可能です。 初回積立予定日が2022/12/28(水)以降となるように設定してください。
新ニーサ 毎月いくら?
新NISAの毎月の積立額は平均4万8,665円。 世帯年収によって大きな違いも 2024年に開始する新NISAでは、つみたてNISAの年間非課税投資枠が120万円となり、毎月の積立上限額の目安は10万円になりますが、現在つみたてNISAを利用している人が積立しようと考えている平均積立額は4万8,665円でした。
NISA 積立NISA どっちが得 40代?
NISAは短期間で多くの利益を得たい方、積立NISAは長期間コツコツ積み立てたい方に向いています。 非課税期間や非課税枠の違いから、自分に合った方を選ぶことでお得に投資を行うことができます。 40代からでも投資を始めるのは遅くないので、どちらを選ぶか迷っている方は一度金融機関に相談してから資産運用を始めましょう。
つみたて NISA は儲かりますか?
つみたてNISAの場合、運用益がリターンになるでしょう。
その結果によると、保有期間が5年の場合、最大で12~14%のリターンを得ているものもあれば、-6~-8%のリターン(元本割れ)となっているものもあります。 しかし、20年間保有した場合の収益率は、2~8%のリターンに収まることがわかりました。
NISA いくら儲けても非課税?
少額から投資が可能で、5年間、一般NISA口座で年間120万円の範囲内で購入した金融商品から得た利益(配当金、譲渡益等)に税金がかかりません。 非課税期間が終了した後は、保有している金融商品を翌年の非課税投資枠に移す(ロールオーバーする)ことができます。
NISA は 税金対策になりますか?
NISA(ニーサ)とは、投資で増えたお金に税金がかからないという、投資家にとってうれしい制度。 このNISAが、2024年からさらに使いやすく、さらに節税メリットが大きな制度へと生まれ変わることが決まり、投資家から喜びの声が上がっています。


0 Comments