
NISAの生涯上限額はいくらですか?
NISAの生涯投資枠とは?
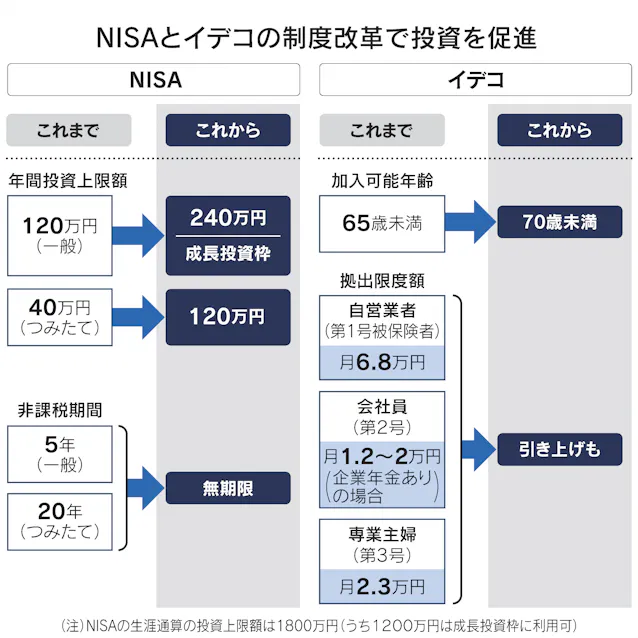
従来の制度では、「年間投資枠×非課税保有期間」で生涯非課税限度額が決まりましたが、新しいNISAでは、この1,800万円の“生涯投資枠”が基準となります。 保有されている投資信託などの購入金額の合計が1,800万円を超えない限りにおいて、何年でも投資や保有を続けられるのが、新しいNISAの最大の特徴です。
キャッシュ
NISAの保有限度額はいくらですか?
(参考)現行制度
| 選択制 | つみたてNISA(2018年創設) | 一般NISA(2014年創設) |
|---|---|---|
| 年間投資枠 | 40万円 | 120万円 |
| 非課税保有期間 | 20年間 | 5年間 |
| 非課税保有限度額 | 800万円 | 600万円 |
| 口座開設期間 | 2023年まで | 2023年まで |
キャッシュ
新NISA 1800万円超えたらどうなる?
前述した通り新NISAでは生涯に渡って投資可能な金額が1800万円と決まっていますが、売却した場合は買付金額分の投資可能額が復活します。 つまり売却した分再投資できるため、最終的には上限1800万円を超える金額を生涯に渡って非課税で投資することが可能になります。
NISA上限超えたらどうなる?
NISAの非課税枠には120万円と上限が設定されています。 120万円以下ならば利益が出ても確定申告などを行う必要はありません。 しかし、上限の120万円を超えたらどのようになるのかというと、その超えた金額分に出た利益は課税対象となり、確定申告などを行う必要が出てきます。
つみたてNISAの毎月の上限はいくらですか?
つみたてNISAの毎月の非課税限度額は3万3,333円まで
つみたてNISAの毎月の非課税限度額は毎月3万3,333円までとなっています。
2023年に買ったニーサはどうなる?
現在、一般NISAは2023年までの制度とされていますので、金融商品の購入を行うことができるのは2023年までです。2023年中に購入した金融商品についても5年間(2027年まで)非課税で保有することができます。
生涯非課税限度額は1800万円ですか?
新制度では、一生涯にわたる非課税限度額が1,800万円に設定されます。 このうち、成長投資枠の非課税限度額は1,200万円です。
NISA いくら儲かっても非課税?
NISAのメリットは投資した利益が非課税に
NISAのメリットは年間120万円までの新規投資の利益や配当金、分配金が全額非課税になります。 例えば株に100万円の投資をし、売買益として100万円儲かった場合、約20%分の20万円を譲渡所得税として納めなければなりません。
NISA 120万円超えたらどうなる?
ロールオーバーした金額が120万円以上の場合、非課税投資枠を使い切ることになりますので、新規の投資はできないことになります。 なお、2024年以降は、非課税対象および非課税投資枠が見直され、新しいNISAに変わります。
積立NISA 20年後 いくら 満額?
つみたてNISAは年間40万円、毎月約3.3万円まで投資が可能です。 毎月の積立金額を3.3万円、想定利回り6%、積立期間20年で運用した場合、約1500万円になります。
積立NISAの月額上限はいくらですか?
つみたてNISAの毎月の非課税限度額は毎月3万3,333円までとなっています。
積立NISA 満額 いくらになる?
積立NISAの満額はいくら? 積立NISAの満額は、現行制度では年間40万円です。 しかし積立NISAは法改正により2024年より新しい制度がスタートします。 この新しい積立NISAでは、年間120万円まで積立投資できます。
年金はいくらまで税金がかからないか?
所得が48万円以下(65歳以上の場合年金収入で158万円、65歳未満の場合年金収入で108万円)で あれば、所得税は課税にならず、所得税や市民税・県民税の配偶者控除または扶養控除の対象となり ます。 (注)扶養控除などを受ける場合は、扶養親族等申告書を年金の支払者(日本年金機構など)に提出 する必要があります。
年収1800万の住民税はいくらですか?
後で、一定の条件の下で年収と税金が一覧できる早見表を載せますが、その条件下では、年収が1800万円の人の所得税・住民税の合計は合わせて約450万円で、年収の4分の1程度でしかないのです。
NISA どれくらいの人がやってる?
1 ● 2023年3月末の証券会社のNISA総口座数は1,237万口座であり、2022年末と比較して5.0%増加した。 同月末のつみたてNISA口座数は540万口座であり、2022年末の495万口座から8.9%増加した。 同月末の一般NISA口座数は698万口座であった。
NISA 終了時 どうする?
期限を迎える保有商品のロールオーバー(延長)手続きを行うと、更に5年間、非課税で運用することができます。 このとき非課税期間満了時(年末)の時価で翌年のNISA枠を使用し、ロールオーバーします。 翌年、上限120万円のNISA枠のうち、ロールオーバーで使用しなかった分は、新規で買付が可能です。
NISA 5年経ったらどうなるの?
一般NISA口座の非課税期間には期限があり、その期間は5年です。 投資してから5年経ってそのままにしておくと、保有商品は課税口座へ移管され、通常、売却時には税金がかかります。 一方、必要な手続きを行うことで非課税期間を延長(ロールオーバー)することもできます。 また、年内に売却すれば非課税扱いとなります。
積立 NISA は儲かりますか?
毎月2万円を5年積み立てた場合
5年間の積立の場合、年利3.0%ならおよそ9万円、年利7.0%でも23万円の運用益が得られます。 さらに運用が長期になると、複利効果で利息に利息がつき、さらなる運用益が見込めますが、5年間の運用でもそれなりの運用益になるでしょう。
積立NISAは満額やるべきですか?
限度額上限まで積み立てることで、非課税枠を最高効率で利用することができます。 2つ目のメリットは、投資効率が最大になる点です。 掛金が満額であれば長期的な投資効率が最大になり、少ない金額の何倍も大きい利益を得ることができます。 3つ目のメリットは、リターンが大きい点です。
つみたてNISAの1ヶ月の上限はいくらですか?
毎月の積立金額の上限は33,333円です。 年2回までボーナス設定月を決めて、指定月に買付額を増やすことができます。
積立NISAで月3000円を投資すると将来いくらになる積立金額はどれくらいが妥当?
毎月3,000円ずつ、20年間積み立てた場合をシミュレーションします。 年利1%で運用できた場合、最終的な運用額は約79.6万円となります。 元本の合計が72万円なので、約7.6万円の運用益が得られます。 年利3%の場合は、最終的な運用額は約98.5万円となり、運用益は約26.5万円です。
住民税を払わなくていい人はどんな人?
(1)生活保護法の規定による生活扶助を受けている人(2)障害者、未成年者、寡婦、ひとり親で前年の合計所得金額が135万円以下の人(3)前年の合計所得が一定の額以下の人(扶養家族がない場合は、合計所得金額が42万円以下の人〔パート収入では年間97万円以下にあたります。〕)
年金200万円の手取りはいくらですか?
年金「200万円」を受給すると手取りは「約177万円」!
年収いくらが1番お得?
1番お得な年収は600万円~700万円
結論としては、税率でお得なのは600万円~700万円ほどの年収です。 この年収であれば税率は20%と23%になっていますが、ほとんど変わりません。 そして、手取り金額もそれなりにもらえるため、ある程度納得することができるはずです。
積み立てニーサ 何割の人がやってる?
一方で、金融商品を現在保有している割合は NISA が 17.1%、つみたて NISA が 13.8%となっています。 今後、NISA 制度の利用者を増やしていくことが大きな課題ですが、昨年度に引き続き、つみたて NISA の現在金融商品保有率(利用率)の割合は上昇傾向にあります。


0 Comments