
家財とはどこまで?
家財保険に含まれるものは何ですか?
基本は家の中に収容中のものが補償対象ですが、物置・車庫などに収容されている家財も含まれることが多いようです。 また、宅配ボックスや宅配物も家財に含まれる場合もあります。 保険会社や契約時期によって、保険の対象となる家財の範囲が異なることがありますので、詳しくは契約先の保険会社などに確認しましょう。
キャッシュ
住宅家財とは何ですか?
家財とは、住宅内に収容されている生活用の持ちもののことをいいます。 住宅内だけでなく、物置や車庫内に置いてあるものも含まれ、生計を共にする家族の持っているものも、まとめて対象になります。
火災保険の家財とはどんなもの?
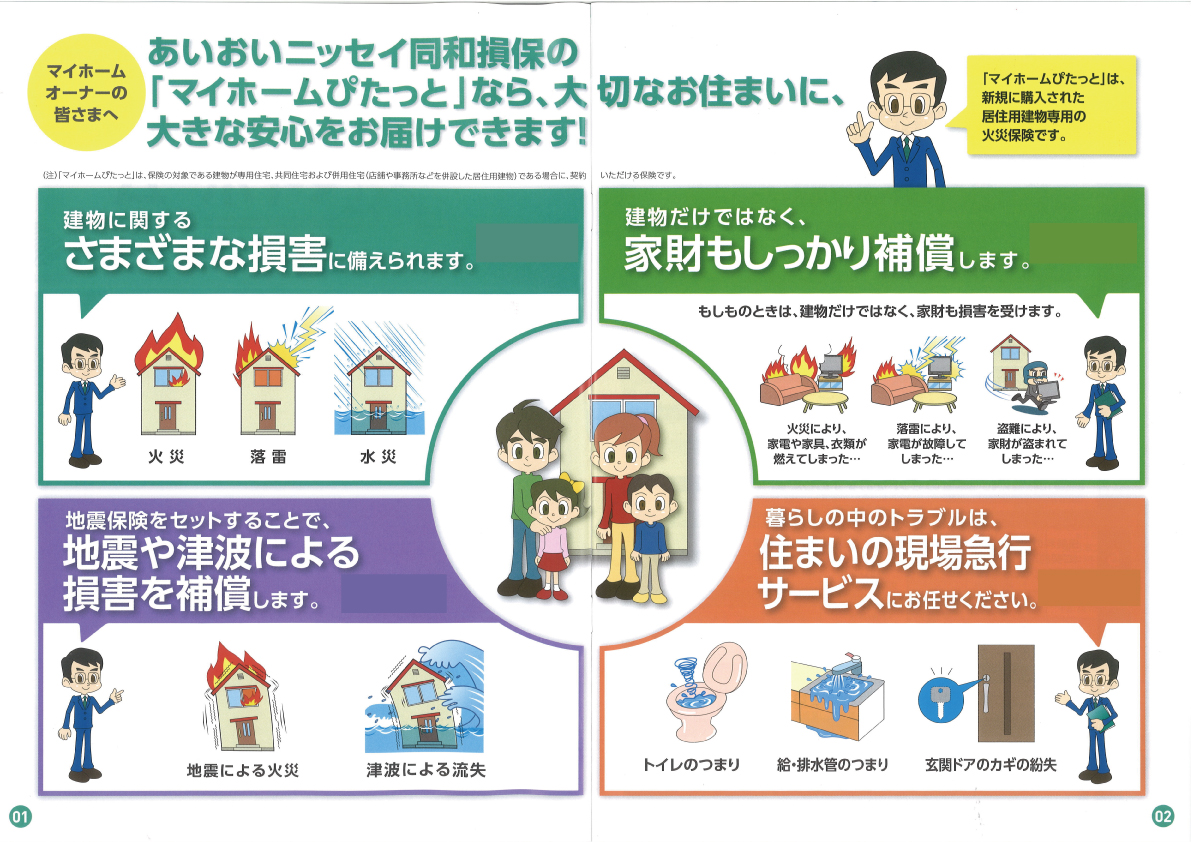
火災保険の家財の対象となるのは電化製品、家具、衣類、食器などの生活に欠かせない「動かすことができるもの」です。 エアコンや浴槽など建物に取り付けてあるものは建物の方で補償されます。 火災保険では火災以外にも自然災害や盗難、水濡れなどの損害でも補償を受けることができます。
キャッシュ
家財保障とは何ですか?
基本的には「自宅の敷地内にある家財が、災害や予期せぬトラブルによって損害を受けたときに補償される」ものですが、「旅行に持っていったビデオカメラを壊してしまった」「別荘の家財が焼失した」など、自宅の敷地外で発生した損害を補償するものもあるので、必要に応じて確認しておきましょう。
持ち出し家財とは何ですか?
注4 「持ち出し家財」の補償 持ち出し家財とは、旅行や買い物、レジャーなどのために、建物から一時的に持ち出した家財のことをいい、これらに火災や盗難などによる損害が生じた場合に、保険金を支払う商品があります。
収容動産とは何ですか?
住宅内に収容している家具、家電、衣類や身の回り品などの被保険者所有のものをいいます。
火災保険と家財保険の違いは何ですか?
まず、 火災保険は建物に損害があったときに補償される保険です。 火災と名前が付いていますが、落雷や水漏れ、盗難、最近多発している台風や津波等の自然災害にも 保険金が降りるように契約を結ぶことが可能です。 一方、 家財保険は住人が生活に使う道具にかけることができる保険です 。
「家財」の使い方は?
「家財」の例文・使い方・用例・文例いっさいの動産;家財道具家財彼は家財を全部売った。私と妹は押入れの中の古い家財を整理した。彼女は家財気のない青いドレスを着ていた。政府は国家財政の建て直しを迫られている。国家財政は厳しく逼迫している。家財.
家財保険 いくらまで?
保険会社によっては申告をしなくても補償を受けられますが、合計で500万円までなどの上限が決められています。
自宅外家財特約とは何ですか?
保険証券記載の建物が所在する敷地の外に所在する記名被保険者または記名被保険者の同居の親族が所有する家財を補償する特約です。 自宅外家財(注)に発生した損害を補償します(1回の事故につき自宅外家財保険金額が限度)。
持ち出し家財保険金とは?
注4 「持ち出し家財」の補償 持ち出し家財とは、旅行や買い物、レジャーなどのために、建物から一時的に持ち出した家財のことをいい、これらに火災や盗難などによる損害が生じた場合に、保険金を支払う商品があります。
「家財」の例文は?
「家財」の例文・使い方・用例・文例いっさいの動産;家財道具家財彼は家財を全部売った。私と妹は押入れの中の古い家財を整理した。彼女は家財気のない青いドレスを着ていた。政府は国家財政の建て直しを迫られている。国家財政は厳しく逼迫している。家財.
火災保険の動産とは?
建物の中にある生活用動産(動産とは、不動産以外のすべての財産のこと)、および高額な貴金属等が家財として補償されます。 たとえば、造りつけのウォークインクロゼットは建物の一部ですが、動かすことのできるタンスやチェストは家財です。 ほかにも、家電や食器、衣類も家財で、補償対象となります。
1人暮らし 家財保険 いくら?
家財保険の保険金額:保険料の目安(いずれも保険期間は1年)は、20代一人暮らしで300万円:4,770円、30代一人暮らしで400万円:5,350円、20代二人暮らしで500万円:5,940円、30代家族三人で700万円:7,100円です。
家財の時価額とは?
再取得価額とは、同等の建物を新築、購入する際に必要な金額のことです。 それに対して時価額とは、再取得価額から使用年数の減価分を差し引いた額です。
屋外設備とは何ですか?
屋外設備装置 コンテンツを表示する
門、塀、垣、タンク、サイロ、井戸、物干、外灯その他これらに類する土地に固着、固定されたものをいいます。
火災保険 家財 いくら もらえる?
Q「家財」にかける保険金の目安はいくらぐらい? 家族構成や世帯主の年齢、建物の面積などによって、大まかに分けることができます。 目安としては、独身世帯なら300万円程度、「大人2名、18歳未満の子ども2名」という世帯であれば、1000万円程度となります。
「家財」の言い換えは?
大規模な富ないしは繁栄 の意身代資財リッチ富みフォーチュン一財産財貨富
家財以外の動産とは?
現金・商品・家財などの財産、土地に付着していても定着物でない物(仮植中の樹木や庭石など)、建物の構成部分とされないもの(障子、ふすまなど)も動産とみなされる。 また、船舶、自動車、農業用機械などは動産であるが、不動産に準じた取扱いがなされる。
動産の具体例は?
金・宝石・時計・電化製品・家具などは、すべて『動産』になります。 郵便貯金や銀行預金は『動産』には含まれないということです。 証書や通帳自体は『動産』ですが、お金を払い戻す権利は債権となります。 これらは無記名ではないため、『動産』には含まれないのです。
火災保険 家財 いくらまで?
火災保険は建物だけ、地震保険は建物と家財の両方を補償対象にするような選択はできません。 地震保険の保険金額は、主契約の火災保険の30~50%の範囲で設定でき、建物は5,000万円、家財は1,000万円が上限となります。
家財簡易評価表とは何ですか?
[簡易評価額(新価)に基づく保険金額の目安]
・保険の対象である家財の評価額は、被保険者(保険の対象となる方)所有の家財を、今あらたに再度取得する場合に必要な金額です。 ・簡易評価表は、世帯主の年齢と家族構成または世帯主の年齢と部屋の専有面積から算出される、標準的な家財評価額の目安となります。
火災保険 どこまで入る?
火災保険は建物と家財に掛けられます
火災保険は建物と家財どちらかのみにでも掛けられますが、建物、家財の両方に掛けておくことが好ましいといえます。 補償の内容としては火災だけでなく、破裂・爆発・落雷の災害も補償されます。
家財保険と火災保険の違いは何ですか?
まず、 火災保険は建物に損害があったときに補償される保険です。 火災と名前が付いていますが、落雷や水漏れ、盗難、最近多発している台風や津波等の自然災害にも 保険金が降りるように契約を結ぶことが可能です。 一方、 家財保険は住人が生活に使う道具にかけることができる保険です 。
家財補償の限度額はいくらですか?
保険会社によっては申告をしなくても補償を受けられますが、合計で500万円までなどの上限が決められています。


0 Comments