
家財保険と火災保険の違いは何ですか?
火災保険と家財保険の違いは何ですか?
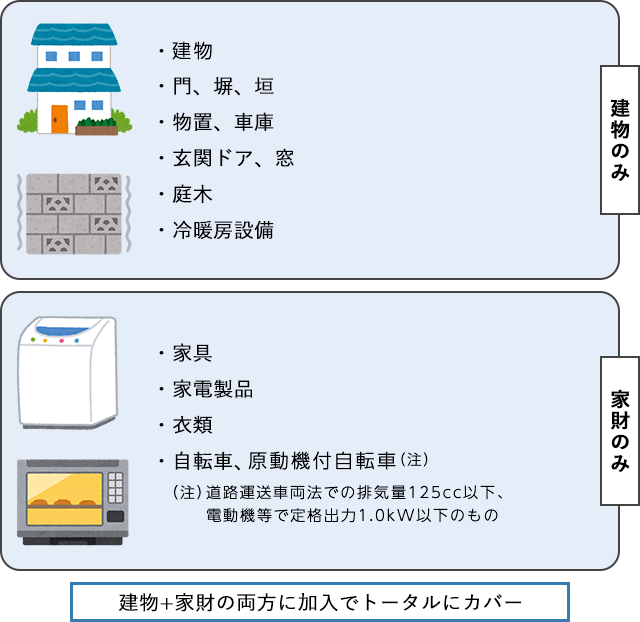
まず、 火災保険は建物に損害があったときに補償される保険です。 火災と名前が付いていますが、落雷や水漏れ、盗難、最近多発している台風や津波等の自然災害にも 保険金が降りるように契約を結ぶことが可能です。 一方、 家財保険は住人が生活に使う道具にかけることができる保険です 。
家財保険に含まれるものは何ですか?
基本は家の中に収容中のものが補償対象ですが、物置・車庫などに収容されている家財も含まれることが多いようです。 また、宅配ボックスや宅配物も家財に含まれる場合もあります。 保険会社や契約時期によって、保険の対象となる家財の範囲が異なることがありますので、詳しくは契約先の保険会社などに確認しましょう。
キャッシュ
家財保証保険とは何ですか?
家財に対し必要な補償をセットすることで、火災や落雷、台風や集中豪雨などの災害による風災や水災、盗難などで家財に損害が生じた時に補償を受けることができます。 火災の場合、原因が自分にある場合だけでなく、隣家で発生した火災による損害も補償されます。
キャッシュ
火災保険の家財とはどんなもの?
火災保険の家財の対象となるのは電化製品、家具、衣類、食器などの生活に欠かせない「動かすことができるもの」です。 エアコンや浴槽など建物に取り付けてあるものは建物の方で補償されます。 火災保険では火災以外にも自然災害や盗難、水濡れなどの損害でも補償を受けることができます。
家財とはどこまで?
A. 家財とは、家具や家電製品、などの生活用の動産のことをいいます。 なお、生活用の動産の詳細は契約始期により異なります。
自宅外家財とは何ですか?
自宅外家財とは、保険証券記載の建物が所在する敷地外にある家財で、日本国内外で携行している家財(携行中家財)と日本国内に所在する携行中家財以外の家財(敷地外収容家財)をいいます。 すべてのご契約にセットされますが、セットしないこともできます。 事故時諸費用(火災等限定)特約付きのご契約にはセットできません。
火災保険 家財 いくら もらえる?
Q「家財」にかける保険金の目安はいくらぐらい? 家族構成や世帯主の年齢、建物の面積などによって、大まかに分けることができます。 目安としては、独身世帯なら300万円程度、「大人2名、18歳未満の子ども2名」という世帯であれば、1000万円程度となります。
家財保険の上限金額はいくらですか?
保険会社によっては申告をしなくても補償を受けられますが、合計で500万円までなどの上限が決められています。
1人暮らし 家財保険 いくら?
家財保険の保険金額:保険料の目安(いずれも保険期間は1年)は、20代一人暮らしで300万円:4,770円、30代一人暮らしで400万円:5,350円、20代二人暮らしで500万円:5,940円、30代家族三人で700万円:7,100円です。


0 Comments